遺産分割トラブルにお困りではありませんか|協議と調停の進め方、特別受益・寄与分、非上場株式の評価の総合案内

非上場株式の相続・事業承継に専門特化非上場株式相続トラブル110番
遺産分割トラブル
遺産分割トラブル、お困りではありませんか。
相続人の範囲、遺産の範囲、評価額、特別受益及び寄与分という5つの争点を順に整理し、協議、調停及び審判の各段階に応じた進め方をご案内いたします。 非上場株式を相続税評価額のまま分割の基準としますと、取り分が不当に低く抑えられる場合があります。 署名及び押印をする前に、遺産の全容と評価の基準を確かめることが必要です。
元日本最大の法律事務所出身遺産分割調停に注力日本全国対応非上場株式相談300件以上
弁護士法人M&A総合法律事務所相続した株式に、正当な価格を。
代表弁護士 土屋 勝裕東京弁護士会所属
代表弁護士 土屋 勝裕東京弁護士会所属
遺産の全容と評価の基準を先に確かめておけば、不公平な分割案に押し切られる事態は避けられます。
このようなお困りごとは
ありませんか
- 他の相続人が遺産の資料を開示せず、遺産の全容が分からないまま協議を求められている
- 特定の相続人が自分の取り分だけを多く主張し、公平な分割に応じない
- 遺産分割協議書の内容に納得できないまま、署名及び押印を求められている
- 非上場株式を相続税評価額で分けると主張され、取り分が著しく少なくなる
- 疎遠な相続人や所在の分からない相続人がいて、協議を始めることができない
- 生前に多額の贈与を受けた相続人がいるのに、特別受益として考慮されない
- 長年にわたり親の介護を担ってきたが、寄与分を認めてもらえない
- 分割がまとまらないまま、相続税の申告期限が近づいている
- 何から手を付けてよいか分からない
- 期限があるのかどうかが分からない
- 手元に資料が揃っていない
- 費用がどの程度かかるのか分からない
会社が特定の株主から株式を取得したことを知ったときほど、早めのご相談をお勧めいたします。
例1 兄弟姉妹が相続人となった場合 被相続人と同居していた相続人が預金通帳と不動産の書類を管理しており、財産の一覧を示さないまま、法定相続分を下回る代償金での合意を求めてくるというご相談です。遺産の範囲を調査により確定し、評価の基準をそろえたうえで分割案を比較する場面です。
例2 被相続人が同族会社を経営していた場合 会社を継ぐ相続人が、自社の株式を相続税評価額で計算した分割案を示し、他の相続人の取得額がごくわずかとなっているというご相談です。遺産分割において用いるべき株式の価格を検討し、代償金の額を改めて算定する場面です。
例3 生前贈与と介護が争点となった場合 他の相続人が生前に住宅の購入資金の援助を受けていた一方、ご自身は長年にわたり親の介護を担ってきたため、双方の事情を分割に反映させたいというご相談です。特別受益及び寄与分の主張を資料により裏付け、具体的相続分を算定する場面です。
諦める前に、一度ご相談ください。必ず解決できますから、一緒に頑張りましょう。
お手元に資料がなくても構いません。他の相続人に知られることなくご相談いただけます。
遺産の範囲と評価の基準を定めないまま協議を進めますと、取り分が不当に低く固まります。
なぜこの問題が起きるのか
遺産分割は、相続人の全員が合意して初めて成立いたします(民法第907条第1項)。相続人の範囲、遺産の範囲、遺産の評価額、特別受益及び寄与分という5つの争点を、前提となる事項から順に確定しなければ、合意に至ることができません。
非上場株式が遺産に含まれる場合には、相続税評価額と実際の価値との差が大きく、いずれを分割の基準とするかによって各相続人の取り分が大きく変わります。評価の基準を定めないまま協議を進めますと、取り分が不当に低く固まります。
相続人の全員が合意しなければ協議が成立しないこと
遺産分割の協議は、相続人の全員が合意しなければ成立いたしません。相続人が1人でも反対しますと協議は調わず、法定相続分に相当する権利があるというだけでは、具体的な財産を取得することができません。協議が調わない場合には、家庭裁判所に分割を請求することとなります(民法第907条第2項)。
資料を管理する相続人が協議を事実上支配しやすいこと
遺産の一部を管理している相続人や、被相続人と同居していた相続人は、資料の開示や協議の進行を事実上支配しやすい立場にございます。他の相続人は、遺産の全容が分からないまま判断を求められ、不公平な内容の分割案に押し切られることがございます。
争点が5つに分かれ、前提となる事項から確定する必要があること
争点となる事項は、相続人の範囲、遺産の範囲、遺産の評価額、特別受益及び寄与分の5つに大きく分かれます。相続人の範囲と遺産の範囲が定まらなければ、評価額や特別受益の議論に進むことができませんので、前提となる事項から順に確定してまいります。
非上場株式の評価の基準が取り分を大きく左右すること
相続税の申告で用いる相続税評価額と、遺産分割において用いるべき価格とは、目的も算定の方法も異なります。非上場株式を相続税評価額のまま分割の基準としますと、会社の経営権を取得する後継者が著しく有利となり、他の相続人の取得額が不当に低く抑えられる結果を招きます。
特別受益及び寄与分は、主張しなければ考慮されません。
採り得る手段
| 手段 | 内容 | 留意点 |
|---|---|---|
| 遺産分割協議 | 相続人の全員が話し合い、遺産の帰属を合意により定めます。合意の内容は遺産分割協議書にまとめます。 | 相続人が1人でも欠けた協議は効力を生じません。署名及び押印の前に遺産の全容を確かめる必要がございます。 |
| 遺産分割調停 | 家庭裁判所において、調停委員の関与のもとで分割の合意を目指します。 | 調停が成立しない場合には、審判の手続に移行いたします。 |
| 遺産分割審判 | 家庭裁判所が、遺産に属する財産の種類及び性質、各相続人の生活の状況その他一切の事情を考慮して分割を定めます(民法第906条)。 | 当事者の意向どおりの分割となるとは限りません。 |
| 代償分割 | 特定の相続人が遺産を取得し、他の相続人に代償金を支払います。不動産や非上場株式を分けずに承継する場合に用いられます。 | 代償金の額は評価額により定まるため、評価の基準が争点となります。取得する相続人の支払能力も確認いたします。 |
| 換価分割 | 遺産を売却し、その代金を分けます。 | 売却に伴う税及び費用の負担を、あらかじめ整理しておく必要がございます。 |
| 相続分の譲渡 | 自己の相続分を他の相続人等に譲り渡し、遺産分割の当事者から離脱します。 | 譲渡の対価の額と、譲渡した後の手続上の地位を確認しておく必要がございます。 |
| 協議の効力を争う主張 | 遺産の内容について誤った説明を受けて協議に応じた場合に、詐欺による取消し又は錯誤による取消しを主張いたします。 | 主張する側に立証が求められます。協議の当時の説明の内容を示す資料が重要となります。 |
いずれの手続による場合も、前提となる相続人の範囲と遺産の範囲を先に確定しておくことが肝要でございます。前提が争われたままでは、評価額や特別受益の議論に進むことができません。
一度成立した遺産分割協議は、原則としてやり直すことができません。
手続の流れ
第1段階 ご相談(ご持参いただく資料)
お手元の戸籍、遺産の一覧又は分かる範囲のメモ、他の相続人から示された分割案、遺言書の有無が分かる資料及びこれまでのやり取りの記録をご持参ください。お手元にない資料がございましても差し支えありません。
第2段階 相続人及び遺産の範囲の確定
戸籍を遡って相続人を確定し、預貯金の取引履歴、不動産の登記事項証明書、証券会社の残高証明書並びに会社の決算書類及び株主名簿を収集して、遺産の全体像を明らかにいたします。
第3段階 評価額の整理と具体的相続分の算定
不動産については複数の価格の差異を踏まえて基準を定め、非上場株式については相続税評価額とは別に遺産分割において用いるべき価格を検討いたします。そのうえで特別受益及び寄与分を整理し、各相続人の具体的相続分を算定いたします。
第4段階 分割案の比較と協議
代償分割、換価分割その他の方法による複数の分割案を比較する形で、他の相続人又はその代理人との協議に臨みます。
第5段階 調停及び審判への対応
協議が調わない場合には遺産分割調停を申し立て、必要に応じて不動産鑑定又は株式価値の評価を実施いたします。相続税の申告期限その他の期限を管理しながら、税理士とも連携して手続を進めます。
お手元に資料がなくても構いません。他の相続人に知られることなくご相談いただけます。
非上場株式を相続税評価額のまま分割の基準といたしますと、実際の価値との差が取り分に直結いたします。
当事務所にご依頼いただく意味
相続人と遺産の範囲の確定から着手いたします
当事務所は、戸籍と遺産に関する資料の収集から着手いたします。他の相続人が資料の開示に応じない場合には、金融機関への照会や会計帳簿の閲覧謄写の請求といった手段を用いて、必要な情報を確保いたします。
非上場株式の評価を会社法の視点から検討いたします
当事務所は、非上場株式の相続及び事業承継を中心に取り扱っております。相続税評価額にとらわれず、遺産分割において用いるべき株式の価格を検討いたします。
複数の分割案を比較する形で協議に臨みます
特別受益及び寄与分の主張を整理したうえで具体的相続分を算定し、現物分割、代償分割及び換価分割を比較した分割案をもとに協議を進めます。
各期限を管理し、税理士と連携いたします
相続税の申告期限、相続の放棄の熟慮期間及び相続登記の申請期限といった各期限を管理しながら、税理士とも連携して手続を進めます。
遺産の全容は、取引履歴の開示及び登記事項証明書の取得により確認することができます。
最も多い失敗は、内容を確かめないまま遺産分割協議書に署名及び押印をしてしまうことです。
この場面で、やってはならない6つの対応
遺産の全容が分からないまま遺産分割協議書に署名及び押印をする
後になって重要な財産の存在が判明しても、協議の効力を覆すことは容易ではございません。遺産の一覧を確かめてから署名されることをお勧めいたします。
相続税評価額を分割の基準としてそのまま受け入れる
非上場株式や不動産が含まれる場合、取り分が不当に低く抑えられるおそれがございます。遺産分割において用いるべき価格を確認されることをお勧めいたします。
特別受益及び寄与分の主張を先送りにする
相続の開始の時から10年を経過した後の遺産分割では、原則として特別受益及び寄与分を考慮することができません(民法第904条の3)。早めに主張と資料を整えられることをお勧めいたします。
所在の分からない相続人を除いて協議を進める
相続人の全員が参加しない協議は効力を生じません。不在者財産管理人の選任その他の手続を検討されることをお勧めいたします。
相続税の申告期限まで分割を放置する
未分割のまま申告期限が到来しますと、配偶者の税額の軽減や小規模宅地等の特例を直ちに適用することができません。期限を踏まえた進行をお勧めいたします。
他の相続人と口頭のみで交渉を続ける
後日、何を提示し何に合意したのかが争われます。記録の残る方法により、提案の内容と日付を明確にされることをお勧めいたします。
よくいただくご質問に、順にお答えいたします。
よくあるご質問
各質問をお押しいただきますと、回答が開きます。
他の相続人が遺産の資料を開示しません。どうすればよいですか。
相続人は、被相続人の預金について金融機関に取引履歴の開示を求めることができ、不動産の登記事項証明書は法務局で取得することができます。被相続人が会社を経営していた場合には、株主の地位に基づいて計算書類の閲覧を請求することも考えられます。他の相続人の協力がなくても、調査を進める手段はございます。
非上場株式を相続税評価額で分けると言われました。応じなければなりませんか。
応じなければならないものではございません。相続税評価額は相続税を計算するための価額でございまして、遺産分割において用いるべき価格とは目的も算定の方法も異なります。会社の資産や収益の状況を踏まえた価格を検討したうえで、協議に臨まれることをお勧めいたします。
特別受益や寄与分の主張に期限はありますか。
相続の開始の時から10年を経過した後にする遺産分割については、原則として特別受益及び寄与分に関する規定が適用されません(民法第904条の3)。例外もございますが、主張をお考えの場合には、早めに資料を整えることが重要でございます。
所在の分からない相続人がいる場合、協議はできませんか。
家庭裁判所に不在者財産管理人の選任を申し立て(民法第25条第1項)、選任された管理人が家庭裁判所の許可を得て協議に加わる方法がございます(民法第28条)。所在の調査から手続の申立てまで、順を追って進めます。
相続税の申告期限までに分割がまとまらない場合はどうなりますか。
未分割のまま、法定相続分等により申告をすることとなります。配偶者の税額の軽減や小規模宅地等の特例は直ちには適用されませんが、所定の手続をとることにより、その後に分割が成立した段階で適用を受けられる場合がございます。税理士と連携して確認いたします。
解決までに、どのくらいの期間がかかりますか。
事案により異なります。当事者間の協議が整う場合は数か月、裁判所の手続に移行する場合は1年から2年程度を要することがあります。資料の整備の程度と相手方の対応によって大きく変動しますので、ご相談の場で、類似する事案の一般的な進み方を具体的にご説明します。
弁護士費用はどの程度かかりますか。
弁護士費用の額は、対象となる財産の価額及び事案の内容により異なります。初回のご相談において、想定される費用の見込みを具体的に申し上げます。
ご相談から解決までの流れ
事情の確認
相続人の範囲と遺産の一覧を整理
方針の決定
協議と調停のいずれによるかを定める
手続の準備
取引履歴・登記事項証明書・評価資料の取得
協議又は調停
特別受益及び寄与分を含めて交渉
分割の実行
遺産分割協議書の作成及び名義の変更
弁護士費用
弁護士費用の額は、弁護士費用一覧のページの会社の相続及び遺産分割に関する項目をご覧ください。初回のご相談において、想定される費用の見込みを具体的に申し上げます。ご相談は事前予約制とさせていただいています。
当事務所の代表弁護士
- 長島・大野・常松法律事務所を経て、弁護士法人M&A総合法律事務所を開設。
- 慶應義塾大学ビジネス・スクールとペンシルバニア大学ウォートン・スクールにおいて、トランプ大統領の娘イヴァンカさんと同じクラスでM&Aファイナンス理論・株式価値評価理論・交渉理論を専攻。
- 共同株式移転による持株会社化、上場会社の敵対的買収防衛、不動産投資信託の上場案件等に関与。平成23年、株式買取請求権に関する事件において最高裁判所で逆転の判断を得る。
代表弁護士の近著
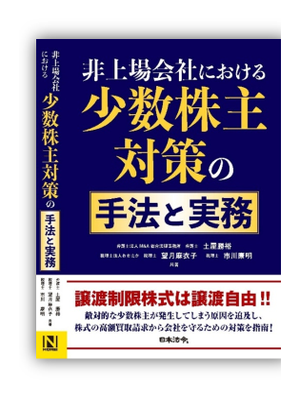
非上場会社における少数株主対策の手法と実務
譲渡制限株式は譲渡自由! 敵対的少数株主の施策
非上場の会社及び同族会社では、名義株主が存在し、相続の繰り返しや節税対策等により株式が分散しやすく、少数株主が発生いたします。その少数株主が敵対的となりますと、株主総会の議決に影響を与え、株式を高値で会社に買い取らせ、経営陣を特別背任で刑事告訴するといった事態が生じます。本書は、敵対的な少数株主及び悪質な株式買取業者の実態と、株式評価における法務と税務の違いを解説し、会社に潜在するリスクを掘り起こして、平時及び有事の対応を示すものです。
目次 第1章 敵対的少数株主問題とは/第2章 敵対的少数株主問題と譲渡制限株式/第3章 敵対的少数株主問題と少数株主権/第4章 敵対的少数株主問題の「有事」対策/第5章 少数株主対策における株式価値評価/第6章 少数株主対策における課税関係/第7章 少数株主対策における留意点/第8章 敵対的少数株主問題の「平時」対策/第9章 敵対的少数株主問題と類似の問題
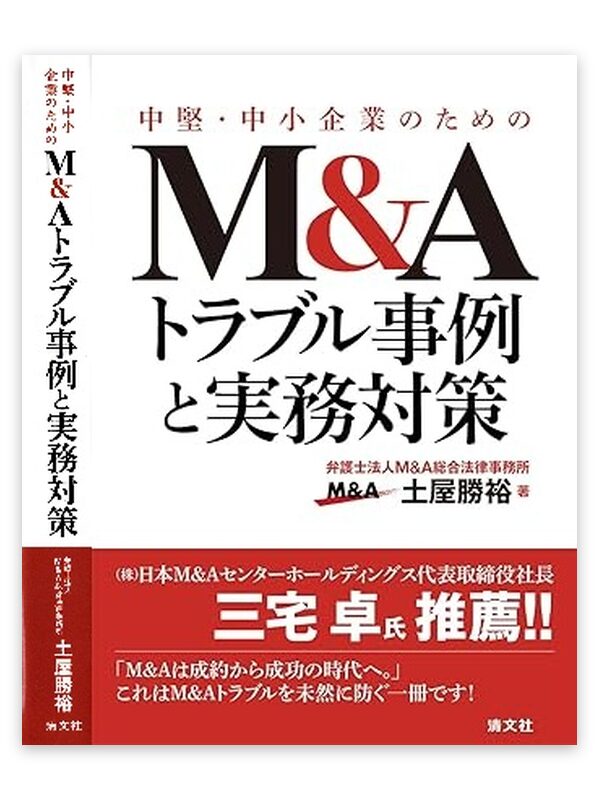
中堅・中小企業のためのM&Aトラブル事例と実務対策
M&Aは成約から成功の時代へ
中小企業におけるM&Aは、事業承継の有力な手段として広く普及しています一方で、その過程及び成立後において多様なM&Aトラブルが発生しています。悪質な買主による資産の流出、M&A対価の不払い、M&A仲介手数料及びM&AM&A仲介会社をめぐる紛争、株主及び株式の帰属をめぐる対立、表明保証条項違反及びコベナンツ違反を理由とする責任追及、役員退職慰労金の支給拒否並びに役員責任追及に至るまで、その内容は広範に及びます。本書は、実際に紛争化した事例を基礎として法的構造を整理し、実務上の対応を解説するものです。
目次 第1章 悪質な買主のM&Aトラブル/第2章 M&A対価不払いのM&Aトラブル/第3章 M&A仲介手数料及びM&AM&A仲介会社のトラブル/第4章 株主及び株式のM&Aトラブル/第5章 表明保証条項違反のM&Aトラブル/第6章 コベナンツ違反のM&Aトラブル/第7章 役員退職慰労金の支給拒否のM&Aトラブル/第8章 役員責任追及のM&Aトラブル/資料 株式譲渡契約書等
本書籍の記載は、一般的な法制度及び実務の解説であり、個別の事案について一定の結果を保証するものではありません。
事務所概要
- 名称
- 弁護士法人M&A総合法律事務所
- 所在地
- 〒105-6017 東京都港区虎ノ門4丁目3番1号
森トラスト城山トラストタワー17階 - 電話番号
- 03-6435-8418
- 受付時間
- 8:00~21:00(土日祝含む)
ご相談・お問い合わせ
協議により解決に至る事案も少なくありません。
ご送信いただいた情報は、ご相談への対応の目的にのみ使用いたします。
受領した情報の秘密は、弁護士法上の守秘義務に基づき厳守いたします。