非上場株式の相続に注力#こちら非上場株式110番
遺産分割で非上場株式の評価を争う相続人の方へ
遺産分割での非上場株式の評価にお困りではありませんか
遺産分割での非上場株式の評価は時価により、相続税評価額とは異なります。当事務所が時価を検証し、交渉や裁判により適正な分割を目指します。
元日本最大の法律事務所出身
弁護士法人M&A総合法律事務所非上場株式に、正当な価格を。
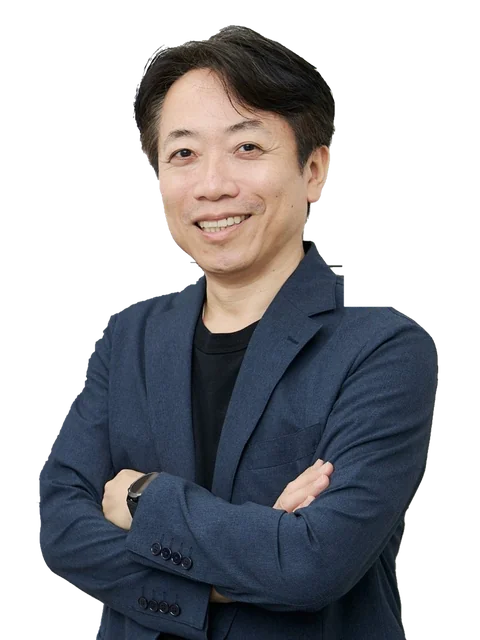
代表弁護士土屋 勝裕
- 非上場株式
相談実績300件超 - 最高裁判所逆転判決
令和6年10月 - 土日祝も電話受付
- 日本全国対応
- 資料がなくてもご相談可
- 会社に知られずに秘密厳守
まずは、お電話又はご相談のお申込みのページからご連絡ください
こんなお悩みはありませんか
- 相続税評価額のとおりだと主張されている
- 多額の内部留保が評価に反映されていない
- 会社の不動産の含み益が考慮されていない
- 株式を承継する相続人だけが過大な利益を得る
- 自分の取り分が預貯金のみで不均衡である
- 非上場株式の評価の方法が分からない
- 会社の決算書類を見せてもらえない
- 税理士の評価明細書を検証できない
- 遺産分割協議書への署名を急かされている
- 株式を取得するか、代償金を受けるか迷う
遺産分割協議書に署名する前にご相談ください。成立した遺産分割協議を後から覆すことは、極めて困難です。他の相続人に知られることなくご相談できます。
そのお悩みは、弁護士法人M&A総合法律事務所にご相談ください
遺産分割における評価は、時価(客観的交換価値)によるものと解されています。財産評価基本通達による課税のための評価とは、目的も算定方法も異なります。
採り得る手段を、一覧にしてご覧いただきます
解決の手段
01時価による評価の主張
遺産の評価は、分割時の時価によるものと解されています。
詳しく見る
遺産の分割は、一切の事情を考慮してするものとされています。
根拠民法第906条、家庭裁判所の実務
02課税のための評価との区別の主張
財産評価基本通達による評価は、課税のための画一的な基準です。
詳しく見る
会社が保有する資産の含み益、遊休資産、実質的な支配権の有無といった個別の事情を十分に反映しないことがあります。
根拠財産評価基本通達178以下
03計算書類等の閲覧の請求
計算書類等の閲覧又は謄本の交付を請求できます。
詳しく見る
株式を相続した株主として、営業時間内はいつでも、計算書類及び事業報告並びにこれらの附属明細書を対象に請求できます。
根拠会社法第442条第3項
04会計帳簿の閲覧謄写の請求
理由を明らかにして、会計帳簿の閲覧謄写を請求します。
詳しく見る
総株主の議決権の100分の3以上等を有する株主に限られるため、持株の要件を先に確認します。
根拠会社法第433条第1項
05権利行使者の指定及び通知
権利を行使する者を定めて会社に通知します。
詳しく見る
遺産分割が終わるまで共有に属する株式は、通知しなければ株主としての権利を行使できません。
根拠会社法第106条
06遺産分割の協議、調停及び審判
協議が調わないときは、家庭裁判所に分割を請求します。
詳しく見る
調停で評価の合意に至らない場合、審判手続で鑑定によって評価が定められることがあるため、鑑定を見据えた主張と資料を準備します。
根拠民法第907条
07株式の取得と代償金の受領の選択
株式の取得か、代償分割による代償金の受領かを検討します。
詳しく見る
代償金の額は株式の評価額に直結するため、評価の主張と一体で判断します。
根拠代償分割
手段と順序は、遺産の構成と他の相続人との協議の状況によって異なります。税務上の取扱いは、税理士又は所轄の税務署にご確認ください。
弁護士に相談しない場合・相談した場合
相談しないまま進めると
- 相続税評価額で分けると、時価との差だけ不均衡になります
- 決算書類を見ずに協議に応じると、評価を検証できません
- 取得しても、譲渡も配当も期待できない場合があります
- 申告期限だけを気にして分割を急ぐ必要はありません
- 株式買取業者への売却は無効となり得るとした判決があります
当事務所にご相談いただくと
- 相続税評価額ではなく、時価を踏まえて分割できたら嬉しいですね。
- 内部留保や不動産の含み益を、評価に反映できたら嬉しいですね。
- 株式か代償金かを、納得して選べたら嬉しいですね。
- 遺産分割協議書への署名
- 署名の前成立した遺産分割協議を後から覆すことは、極めて困難です。成立した協議の効力
- 評価の基準時
- 分割時分割時の時価によるものと解されています。家庭裁判所の実務
- 相続税の申告期限
- 10か月相続の開始を知った日の翌日から10か月です。相続税法第27条第1項
当事務所が選ばれる理由をご説明します
当事務所が選ばれる理由
01非上場株式相談実績300件超
M&A、事業承継及び株主間の紛争を中心に取り扱い、この分野のご相談に継続して対応しています。
02大規模法律事務所出身の代表弁護士
代表弁護士は、長島大野常松法律事務所を経て、当事務所を開設しました。
03株式価値評価の専門的な知見
慶應義塾大学ビジネス・スクールとペンシルバニア大学ウォートン・スクールで、株式価値評価理論及び交渉理論を専攻しました。
04交渉から裁判まで一貫して対応
2024年(令和6年)10月、株式買取請求権で最高裁判所の逆転判決を得ました。
05実務書の執筆
『中堅・中小企業のためのM&Aトラブル事例と実務対策』(清文社)その他の実務書を執筆しました。
06日本全国対応・土日祝も受付
お電話は8:00〜21:00(土日祝含む)、お問い合わせのページは24時間受け付けています。
代表弁護士のご紹介

代表弁護士 土屋勝裕弁護士法人M&A総合法律事務所/東京弁護士会
経歴
- 長島大野常松法律事務所(当時、日本最大の法律事務所)で、共同株式移転による持株会社化、上場会社の敵対的買収防衛、大手企業の海外上場及び新規株式公開、不動産投資信託の上場等の案件に携わりました。
- 慶應義塾大学ビジネス・スクールとペンシルバニア大学ウォートン・スクールで、M&Aファイナンス理論・株式価値評価理論・交渉理論を専攻しました。
- 不動産投資信託の運用会社の外部委員・執行役員、投資ファンドの外部委員、小売企業の監査役を務めました。
- 中国(上海)の法律事務所での執務を経て、弁護士法人M&A総合法律事務所を開設しました。
- 2024年(令和6年)10月、株式買取請求権に関する事件で最高裁判所の逆転判決を得ました。
著書
- 『非上場会社における少数株主対策の手法と実務』(日本法令、令和7年10月発売、令和8年6月増刷、共著)
- 『中堅・中小企業のためのM&Aトラブル事例と実務対策』(清文社、令和8年5月発売)
- 名称
- 弁護士法人M&A総合法律事務所
- 所在地
- 東京都港区虎ノ門4丁目3−1 城山トラストタワー17階
- 電話
- 03-6435-8418 受付 8:00〜21:00(土日祝含む)
ご相談から解決までの流れを、段階に分けてお示しします
ご相談から解決までの流れ
- ご相談のお申込みお電話又はお問い合わせのページから。お手元に資料がなくても構いません。ご相談は事前予約制です。
- 事情の確認相続人の範囲と、遺産に含まれる株式を把握します。
- 方針の決定評価の基準と主張の組立てを定めます。
- 資料の収集決算書類、株主名簿、評価の資料を取得します。
- 協議又は調停株式の評価額を争点として交渉します。
- 審判遺産分割審判と分割の実行に対応します。
弁護士費用
弁護士費用は、弁護士費用一覧のページをご覧ください。初回のご相談で、見込みを具体的にお伝えします。
弁護士費用一覧を見るよくあるご質問
相続税の申告では相続税評価額を使いました。遺産分割でも同じ額になりますか。
同じになるとは限りません。相続税の申告は財産評価基本通達に従って行われますが、遺産分割における評価は時価によるものです。両者が乖離する事案は少なくありません。
非上場株式の相続税評価額が、時価より低くなるのはなぜですか。
類似業種比準価額方式は、類似業種の上場会社の株価を基礎に、1株当たりの配当金額、利益金額及び純資産価額を比準して算定します。不動産の含み益や遊休資産を十分に反映せず、時価を大きく下回ることがあります。同族株主以外の株主等の取得は配当還元方式によります。
会社が決算書類を見せてくれません。
株主は計算書類等の閲覧又は謄本の交付を(会社法第442条第3項)、要件を満たせば会計帳簿の閲覧謄写を(会社法第433条第1項)請求できます。遺産分割前の共有の株式は、権利行使者の指定と通知が必要です(会社法第106条)。応じない場合は訴えの提起等を検討します。
株式を取得するのと代償金を受けるのと、どちらが有利ですか。
事案により異なります。譲渡が制限され配当も行われない会社では、株式を取得しても換価も収益も期待し難い場合があります。他方、株主として会社の運営に関与する余地が生じます。代償分割では、代償金の額が株式の評価額に直結します。
話合いで評価がまとまらない場合は、どうなりますか。
家庭裁判所に遺産の分割を請求できます(民法第907条第2項)。調停で評価の合意に至らない場合は、審判手続で鑑定によって評価が定められることがあるため、鑑定を見据えた主張と資料を準備します。
遺産分割の話合いが進まないまま、相続税の申告期限が迫っています。
未分割の状態で申告し、その後に分割が確定した段階で修正申告又は更正の請求を行う取扱いがあります。税務上の取扱いの詳細は、税理士又は所轄の税務署にご確認ください。
どのくらいの期間がかかりますか。
事案により異なります。当事者間の協議が整う場合は数か月、裁判所の手続に移行する場合は1年から2年程度を要することがあります。資料の整備の程度と相手方の対応によって大きく変動します。
関連するご案内
本ページの記載は、一般的な法制度と当事務所の取扱いの説明であり、個別の事案について一定の結果を保証するものではありません。見通し、要する期間、金額その他の帰結は、事案ごとの事実関係と資料によって異なります。
ご相談フォーム
このページから、そのままご相談の内容をお送りいただけます(24時間受付・秘密厳守)。
このサイトは reCAPTCHA で保護されており、Google のプライバシーポリシーと利用規約が適用されます。