
03-6435-84188:00~21:00(土日祝含む)
ご相談のお申込み
非上場株式・同族株式の相続に専門特化#こちら非上場株式相続110番
非上場株式を相続された方へ
相続税評価額だけが高く、換価できない。納税資金も生まれない。
非上場株式を時価評価して、巨額の遺産分割を実現いたします。
元日本最大の法律事務所出身非上場株式の相続の実務日本全国対応非上場株式相談300件以上
弁護士法人M&A総合法律事務所非上場株式を時価で評価する。公平に分ける。納税資金を作る。
代表弁護士土屋 勝裕
1つでも当てはまる場合は、遺産分割協議書に署名する前にご相談ください。
ご相談は事前予約制とさせていただいています。
「兄が会社を継ぐということで、父の非上場株式はすべて兄が相続し、私にはその代わりの代償金が支払われることになっています。ところが兄は、相続税の申告に用いた評価額こそが株式の時価であると言い張り、会社の実態からは考えられないほど少額しか支払おうといたしません。会社には多額の内部留保があるはずですが、決算書類も見せてもらえません…」
諦める前に、一度ご相談ください。必ず解決できますから、一緒に頑張りましょう。
お手元に資料がなくても構いません。秘密は厳守いたします。
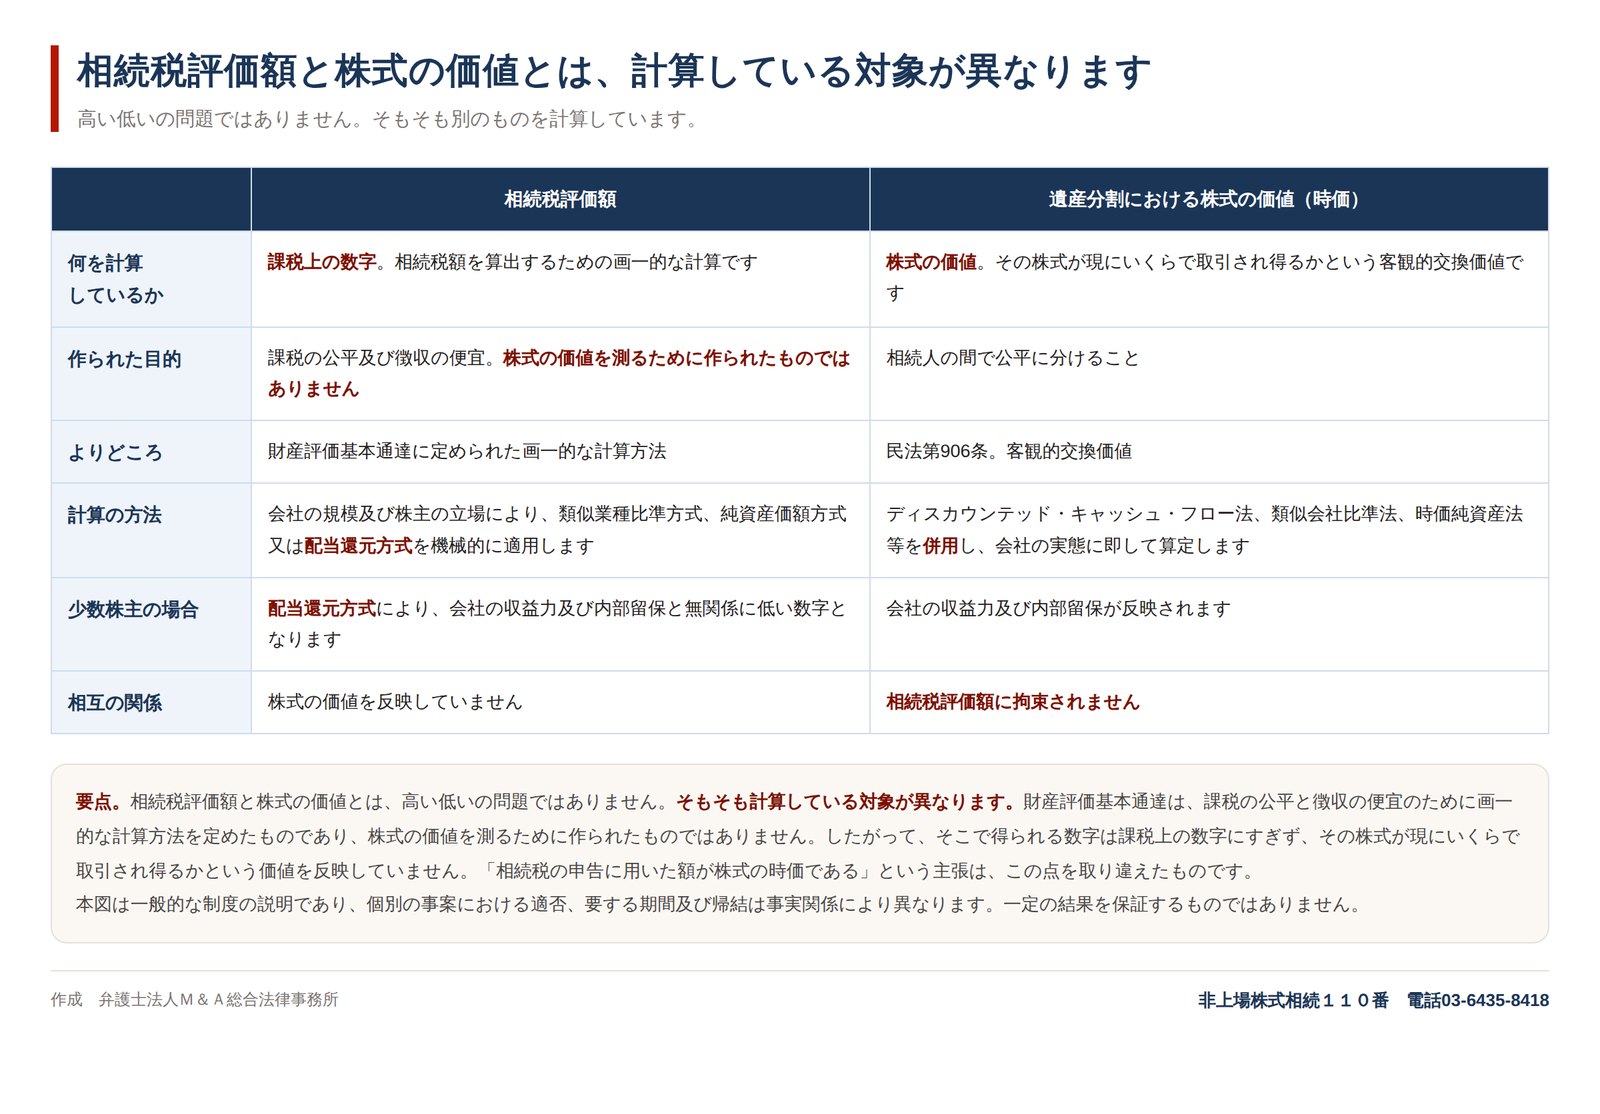
財産評価基本通達による相続税評価額は、課税のために画一的に定められた価額です。遺産分割において分けるべき価額は、当該株式の客観的交換価値、すなわち時価であり、両者は一致いたしません。とりわけ配当還元方式による評価額は、会社の実態から著しく乖離することがあります。
財産評価基本通達による相続税評価額は、課税のために画一的に定められた価額です。遺産分割において分けるべき価額は、当該株式の客観的交換価値、すなわち時価であり、両者は一致いたしません。とりわけ配当還元方式による評価額は、会社の実態から著しく乖離することがあります。
| 項目 | 取引相場のない株式 | 上場株式 |
|---|---|---|
| 相続税評価額 | 財産評価基本通達178から189の7まで | 市場の相場 |
| 換価 | 買手を自ら探すことを要します | 市場で売却できます |
| 納税の原資 | 株式からは生じません | 売却代金を充てられます |
| 会社の情報 | 会社に対する請求を要します | 公表資料で足ります |
相続税評価額が高いことと、換価しやすいこととは別です。
相続税は、金銭による納付が原則とされています。取引相場のない株式は、相続税評価額が高額であっても直ちに換価できません。負担だけが先に生じ、その原資は株式からは生まれません。
根拠法令 相続税法第22条、財産評価基本通達178相続税評価額の高さは、換価のしやすさを意味しません。
会社の規模及び株主の立場により、用いる方式が異なります。
同族株主に当たるかで、方式が分かれます。
類似する上場会社の株価に、配当金額、利益金額及び純資産価額を比準します。大会社に用います。
財産評価基本通達179、180資産及び負債を相続税評価額に洗い替え、法人税額等相当額を控除します。小会社に用います。
財産評価基本通達179、185同族株主以外の株主等が取得した株式に用います。相続税評価額は低く算定されます。
財産評価基本通達188、188-2相続税の申告期限
10か月
知った日の翌日から
起算します
相続税法第27条第1項
取得費加算の特例
3年以内
申告期限の翌日以後
3年以内の譲渡が対象
租税特別措置法第39条第1項
株式の評価の通達
178から189の7
取引相場のない株式の
評価に関する定めです
財産評価基本通達
申告期限は、相続の開始があったことを知った日の翌日から10か月です。
| 納税資金の手当て | 内容 | 留意点 |
|---|---|---|
| 発行会社に対する譲渡 | 会社が自己株式として取得します | 分配可能額の範囲に限られます |
| 代償分割による金銭 | 株式を取得しない相続人が受け取ります | 原資の確保が要となります |
| 預貯金の払戻し | 遺産分割の前に一定の範囲で受けられます | 民法第909条の2 |
| 延納及び物納 | 一時の納付が困難な場合の制度です | 要件は税理士にご確認ください |
税務上の取扱いについては税理士又は所轄の税務署にご確認ください。
分割が終わるまで、株式は共有に属します。
| 分割の方法 | 内容 | 留意点 |
|---|---|---|
| 代償分割 | 1人が取得し、他に金銭を交付します | 株式の評価額の折合いが要となります |
| 換価分割 | 株式を譲渡し、その代金を分けます | 買手が現れることが前提となります |
| 現物分割 | 株式そのものを分けます | 株式が分散し、換価が難しくなります |
| 分割をしない | 共有の状態が続きます | 権利行使者の指定を要します |
民法第906条は、物又は権利の種類及び性質等を考慮して分割をするものと定めます。
遺産分割が終わるまで、株式は共同相続人の共有に属します。相続分に応じて当然に分かれるものではなく、議決権の行使には権利を行使する者を定めて会社に通知することを要します。
根拠法令 民法第896条、第898条、第899条、第900条、第906条、第907条、会社法第106条
相続した非上場株式には、特例が設けられています。
相続した非上場株式には、特例が設けられています。
3年以内の譲渡につき、相続税額のうち一定の額を取得費に加算します。
租税特別措置法第39条第1項相続により取得した株式を発行会社に譲渡した場合、その全額が譲渡所得等として取り扱われます。
租税特別措置法第9条の7| 区分 | 原則的な取扱い | 相続した株式を発行会社に譲渡した場合 |
|---|---|---|
| 根拠 | 所得税法第25条第1項 | 租税特別措置法第9条の7 |
| 適用の期間 | ― | 申告期限の翌日以後3年以内 |
税務上の取扱いについては税理士又は所轄の税務署にご確認ください。
会社が自己株式を取得するには、分配可能額による制限があります。財務の状況によっては、全部の株式の買取りに応じられません。
根拠法令 会社法第461条第1項及び第2項、租税特別措置法第9条の7、第39条検討には、会社の資料が要となります。
検討には、会社の資料が要となります。
| 入手を図る資料 | 方法 | 根拠又は留意点 |
|---|---|---|
| 計算書類及びその附属明細書 | 閲覧及び謄本の交付の請求 | 会社法第442条第3項 |
| 会計帳簿及びこれに関する資料 | 会計帳簿閲覧謄写請求 | 会社法第433条第1項 |
| 登記事項証明書 | 法務局において取得します | 株式の譲渡制限の定め |
| 不動産に関する資料 | 固定資産税の課税明細書等 | 純資産価額の検討に用います |
任意に開示されない場合には、請求権の行使を検討いたします。
申告期限は、相続の開始があったことを知った日の翌日から10か月です。遺産分割が終わっていない場合であっても、申告を要します。
根拠法令 相続税法第27条第1項 / 税務上の取扱いについては税理士又は所轄の税務署にご確認ください。高い低いの問題ではありません。そもそも別のものを計算しています。
株式の売買価格には、争う余地が残ります。
相続税評価額の根拠を確かめられません。
加算税及び延滞税の負担を招きます。
取得費加算は3年以内の譲渡が対象です。
株式が分散し、換価が難しくなります。
遺産分割協議書がなければ手続が進みません。
ご相談から解決までの流れ。
遺産の内容と相続人を整理します
決算書類及び登記事項証明書を検討
用いる方式と前提を確かめます
代償分割と換価分割を比べます
譲渡の交渉及び調停を進めます
よくいただくご質問に、実務に即してお答えいたします。
ご相談の際に、事案に応じた見積りをお示しいたします。
弁護士費用の額は、弁護士費用一覧のページの非上場株式の相続及び遺産分割に関する項目をご覧ください。
初回のご相談において、想定される費用の見込みを具体的に申し上げます。
ご相談は事前予約制とさせていただいています。
当事務所の代表弁護士をご紹介いたします。
最終更新日 令和8年7月31日/本ページの記載は同日時点の法令及び裁判例に基づいています。個別の事案における結論は事実関係により異なります。税務上の取扱いについては税理士又は所轄の税務署にご確認ください。
実務の到達点を、書籍として公表しています。
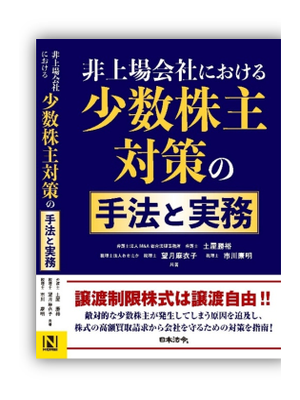
譲渡制限株式は譲渡自由! 敵対的少数株主の施策
非上場の会社及び同族会社では、名義株主が存在し、相続の繰り返しや節税対策等により株式が分散しやすく、少数株主が発生いたします。その少数株主が敵対的となりますと、株主総会の議決に影響を与え、株式を高値で会社に買い取らせ、経営陣を特別背任で刑事告訴するといった事態が生じます。本書は、敵対的な少数株主及び悪質な株式買取業者の実態と、株式評価における法務と税務の違いを解説し、会社に潜在するリスクを掘り起こして、平時及び有事の対応を示すものです。
目次 第1章 敵対的少数株主問題とは/第2章 敵対的少数株主問題と譲渡制限株式/第3章 敵対的少数株主問題と少数株主権/第4章 敵対的少数株主問題の「有事」対策/第5章 少数株主対策における株式価値評価/第6章 少数株主対策における課税関係/第7章 少数株主対策における留意点/第8章 敵対的少数株主問題の「平時」対策/第9章 敵対的少数株主問題と類似の問題
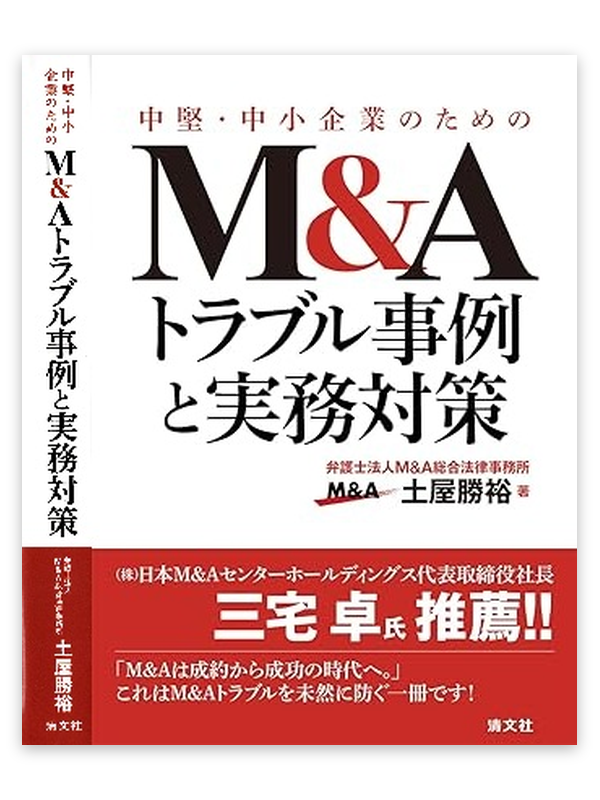
M&Aは成約から成功の時代へ
中小企業におけるM&Aは、事業承継の有力な手段として広く普及しています一方で、その過程及び成立後において多様なM&Aトラブルが発生しています。悪質な買主による資産の流出、M&A対価の不払い、M&A仲介手数料及びM&A仲介業者をめぐる紛争、株主及び株式の帰属をめぐる対立、表明保証条項違反及びコベナンツ違反を理由とする責任追及、役員退職慰労金の支給拒否並びに役員責任追及に至るまで、その内容は広範に及びます。本書は、実際に紛争化した事例を基礎として法的構造を整理し、実務上の対応を解説するものです。
目次 第1章 悪質な買主のM&Aトラブル/第2章 M&A対価不払いのM&Aトラブル/第3章 M&A仲介手数料及びM&A仲介業者のトラブル/第4章 株主及び株式のM&Aトラブル/第5章 表明保証条項違反のM&Aトラブル/第6章 コベナンツ違反のM&Aトラブル/第7章 役員退職慰労金の支給拒否のM&Aトラブル/第8章 役員責任追及のM&Aトラブル/資料 株式譲渡契約書等
本書籍の記載は、一般的な法制度及び実務の解説であり、個別の事案について一定の結果を保証するものではありません。
受領した情報の秘密は厳守いたします。ご相談は事前予約制です。
受領した情報の秘密は厳守いたします。
協議により解決に至る事案も少なくありません。
ご送信いただいた情報は、ご相談への対応の目的にのみ使用いたします。
受領した情報の秘密は、弁護士法上の守秘義務に基づき厳守いたします。