03-6435-84188:00~21:00(土日祝含む)
ご相談のお申込み
非上場株式の相続(会社の相続)に専門特化#こちら非上場株式相続110番
会社の株式と支配を独り占めされた相続人の方へ
会社支配の独り占めをやめさせ、株主・相続人に平等な会社の相続を実現いたします。
独り占めが解けない場合は、非上場株式を会社に高値で買い取らせます。
元日本最大の法律事務所出身会社の相続の実務日本全国対応非上場株式相談300件以上
弁護士法人M&A総合法律事務所会計帳簿を開示させる。遺留分侵害額を請求する。株主の権利を取り戻す。
代表弁護士土屋 勝裕
1つでも当てはまる場合は、期間が経過する前にご相談ください。
ご相談は事前予約制とさせていただいています。
「会長である父が入院しています間に、社長である兄が会社を自分のものにしてしまいました。配当も止められ、決算書類も見せてもらえません。私の取り分につきましては、相続税の申告に用いた少額の評価額こそが株式の時価であるとして、わずかな代償金で済ませようといたします…」
諦める前に、一度ご相談ください。必ず解決できますから、一緒に頑張りましょう。
お手元に資料がなくても構いません。秘密は厳守いたします。
遺言も税制も、他の相続人の権利を消滅させません。
遺言も税制も、他の相続人の権利を消滅させません。
| 述べられる口実 | その内容 | 法律上の取扱い |
|---|---|---|
| 遺言がある | 株式は全部自分が取得したと述べる | 遺留分侵害額の請求は妨げられません(民法第1046条第1項) |
| 事業承継税制の適用を受けた | 納税の猶予が打ち切られると述べる | 納税の猶予は税務上の取扱いにとどまります |
| 会社の経営に必要である | 株式は集約すべきだと述べる | 必要性は分割の方法の考慮要素にとどまります(民法第906条) |
| 株主名簿に自分の氏名がある | 株主名簿の記載により株主であると述べる | 記載は会社に対する対抗要件にとどまります(会社法第130条第1項) |
| 生前に贈与を受けている | 既に取得済みであると述べる | 遺留分侵害額の算定に影響し得ます |
いずれの口実も、権利そのものを失わせません。
兄弟姉妹以外の相続人には、遺留分が残ります。株式の全部が後継者に承継された場合であっても、侵害額に相当する金銭の支払を請求できます。
事業承継税制は、税務上の制度です。納税の猶予の可否と遺留分の帰趨とは、別の問題です。
囲い込みは、権利の消滅を意味いたしません。
株主には、情報を求める権利が定められています。
理由を明らかにして、会計帳簿及び資料の閲覧又は謄写を請求いたします。
会社法第433条第1項営業時間内であれば、計算書類等の閲覧又は謄本の交付を請求できます。
会社法第442条第3項取締役は、株主が求めた事項について説明をする義務を負います。
会社法第314条会計帳簿の閲覧謄写請求
3パーセント
総株主の議決権の100分の3以上
等を有することを要します
会社法第433条第1項
株主総会の招集の請求
3パーセント
総株主の議決権の100分の3
以上を有する株主が請求します
会社法第297条第1項
株主総会の特別決議
3分の2
出席した株主の議決権の
3分の2以上の賛成を要します
会社法第309条第2項
請求を拒まれた場合には、裁判上の手続により求めます。会計帳簿の閲覧謄写請求には拒絶の事由が定められていますので(会社法第433条第2項)、請求の理由の記載が要となります。
根拠法令 会社法第433条、第442条、第297条、第314条剰余金の配当がされないまま、報酬として流出することがあります。
利益の行方(考え方を示す図)
取締役の報酬等は、定款に定めがないときは株主総会の決議によって定めます。
会社法第361条第1項株主は、会社に対し、責任を追及する訴えの提起を請求できます。
会社法第847条第1項解任の議案が否決されたときは、訴えをもって解任を請求できる場合があります。
会社法第854条第1項手続を欠く報酬等の支給は、争う余地があります。株主総会の決議によらずに支給された報酬等は、その効力が問題となります。もっとも、結論は総額の枠の定めの有無等により異なります。
根拠法令 会社法第361条第1項、第847条第1項、第854条第1項期間の制限がありますので、確認をお急ぎください。
遺留分の割合(原則)
2分の1
直系尊属のみが相続人である
場合を除きます
民法第1042条第1項
知った時からの期間
1年
時効により消滅いたします
民法第1048条前段
相続の開始からの期間
10年
経過したときも消滅いたします
民法第1048条後段
| 事項 | 取扱い | 根拠 |
|---|---|---|
| 請求の内容 | 侵害額に相当する金銭の支払を請求いたします | 民法第1046条第1項 |
| 請求の相手方 | 遺贈又は贈与を受けた者に対して行います | 民法第1046条第1項 |
| 株式そのものの返還 | 原則として求めることができません | 民法第1046条第1項 |
| 非上場株式の評価額 | 算定の前提として検討を要します | 事案により異なります |
| 期間の制限 | 1年及び10年の制限があります | 民法第1048条 |
非上場株式の評価額は、別のご案内で取り扱っています。
協議が進まないまま、時が過ぎてまいります。
協議が進まないまま、時が過ぎてまいります。
| 段階 | 取扱い | 根拠 |
|---|---|---|
| 相続の開始 | 権利義務は相続人に承継され、株式は共有に属します | 民法第896条、第898条第1項 |
| 権利の行使 | 権利を行使する者を1人定めて会社に通知いたします | 会社法第106条 |
| 分割の協議 | 調わないときは家庭裁判所に分割を請求できます | 民法第907条第1項、第2項 |
| 分割の基準 | 各相続人の年齢、職業、生活の状況等が考慮されます | 民法第906条 |
| 分割の効果 | 各共同相続人が相続分に応じて承継いたします | 民法第899条 |
株式の準共有と権利行使者は、別のご案内で取り扱っています。
遺言書と株主名簿を確かめます
内容証明郵便により申し入れます
会計帳簿等の開示を求めます
家庭裁判所に分割を請求します
遺留分侵害額の請求を検討します
株主としての権利を行使することが、遺産分割の交渉力にもつながります。
遺留分は遺言によっても失われません。
1年の経過は権利の消滅を招きます。
会計帳簿の請求は早いほど有効です。
決議の取消しの訴えは3か月以内です。
協議の余地を狭めかねません。
非上場株式の評価額の検討を要します。
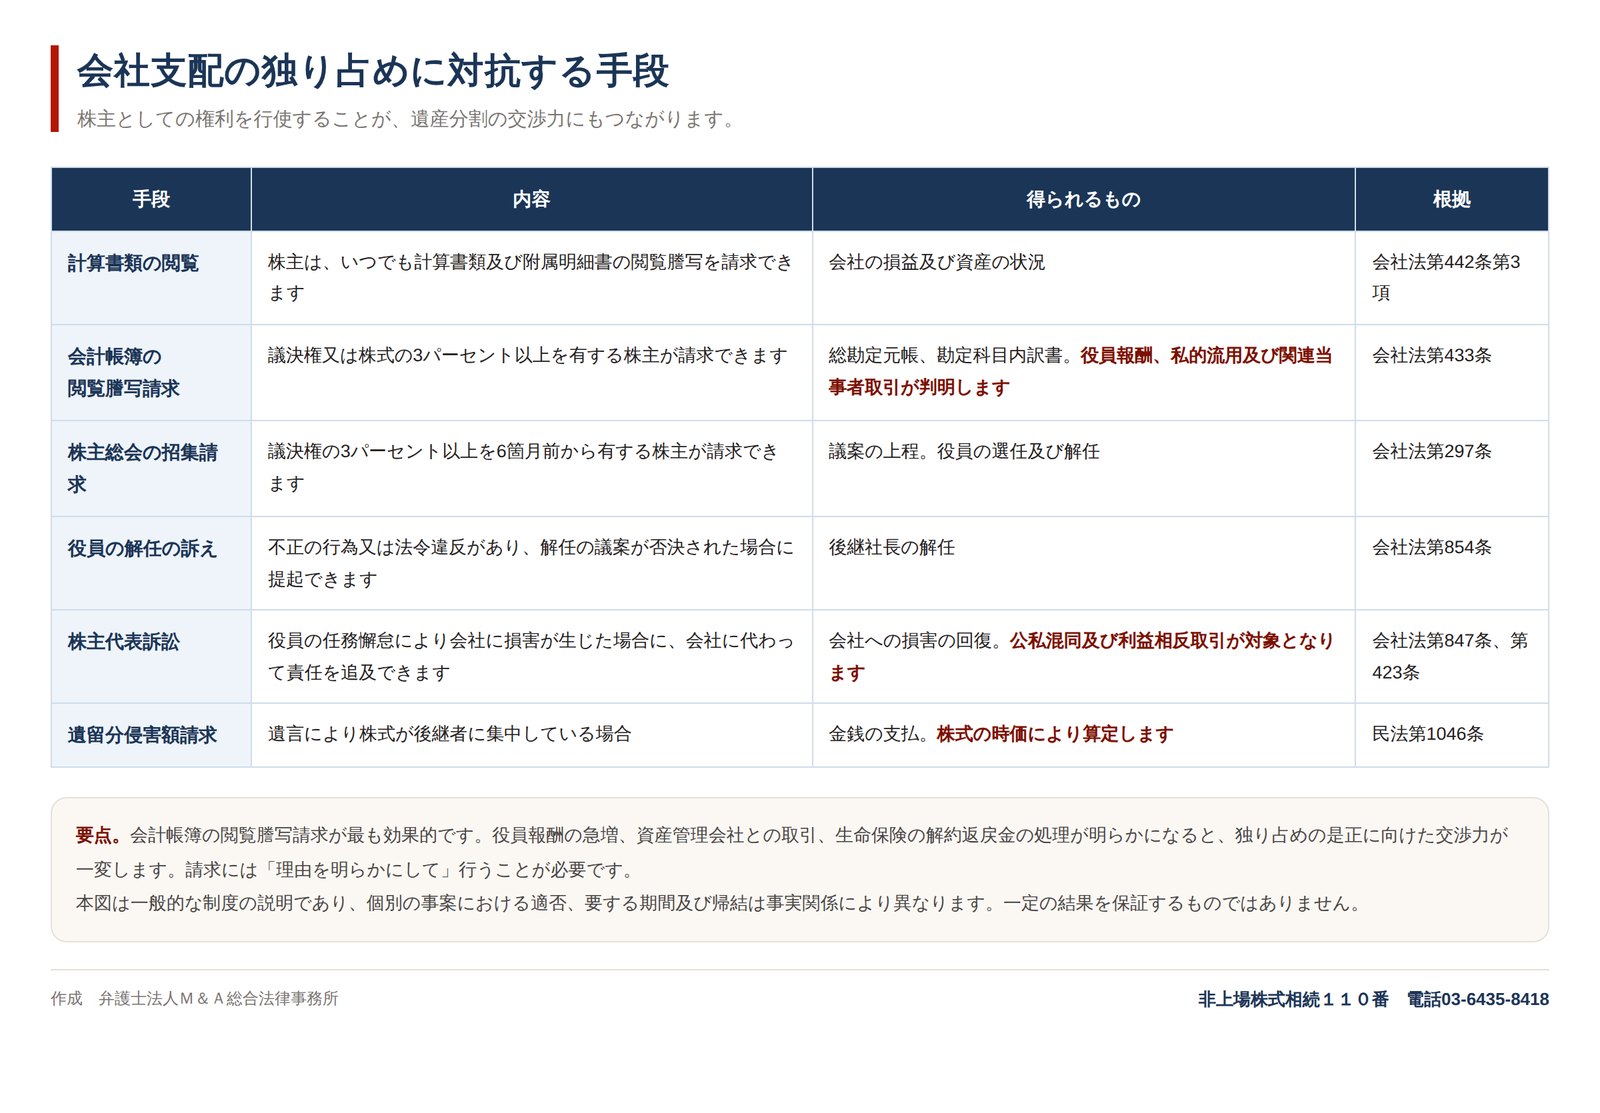
ご相談から解決までの流れ。
遺言と株主の構成を整理します
遺産分割と遺留分を併せて検討します
会計帳簿等の開示を求めます
相手方及び会社と協議いたします
金銭の支払又は株式の取得に至ります
よくいただくご質問に、実務に即してお答えいたします。
ご相談の際に、事案に応じた見積りをお示しいたします。
弁護士費用の額は、弁護士費用一覧のページの会社の相続及び遺留分に関する項目をご覧ください。
初回のご相談において、想定される費用の見込みを具体的に申し上げます。
ご相談は事前予約制とさせていただいています。
当事務所の代表弁護士をご紹介いたします。
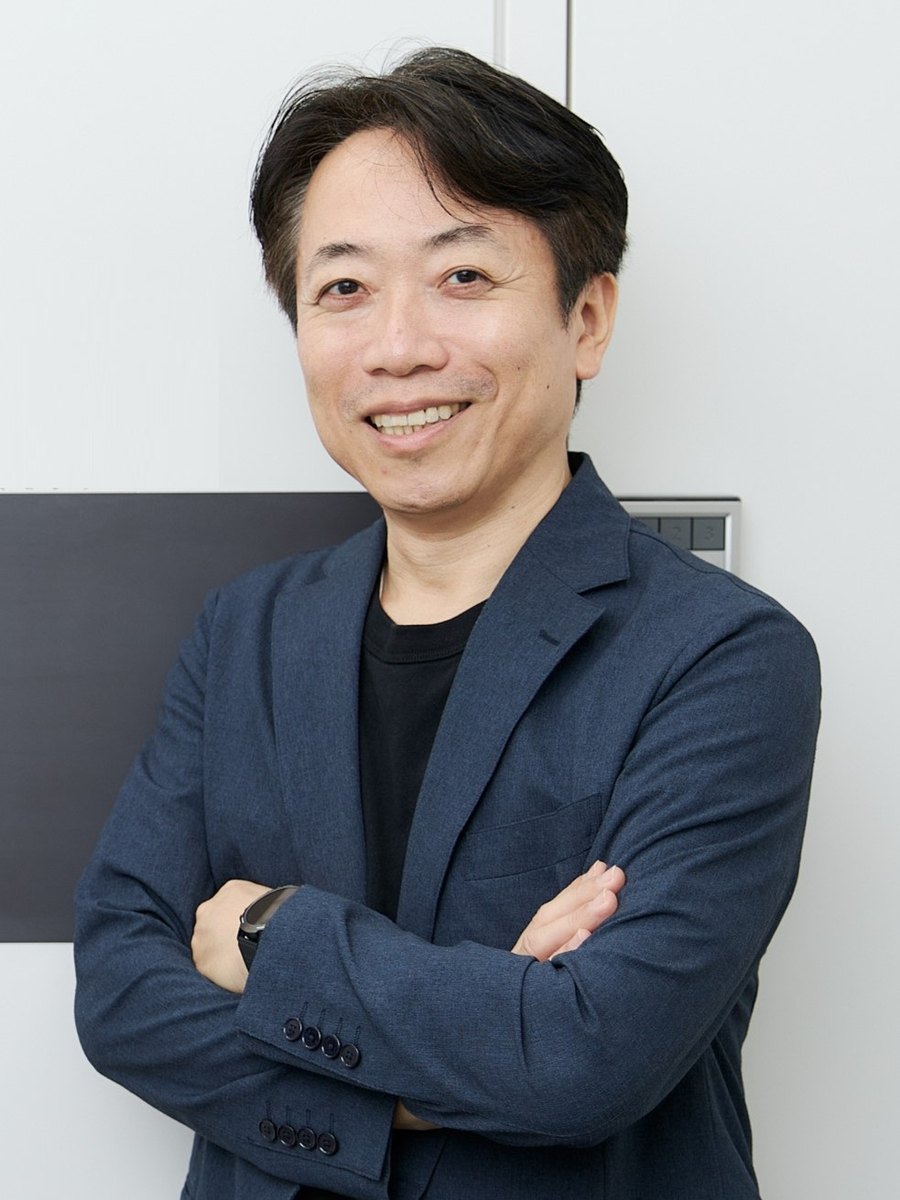
最終更新日 令和8年7月31日/本ページの記載は同日時点の法令及び裁判例に基づいています。個別の事案における結論は事実関係により異なります。税務上の取扱いについては税理士又は所轄の税務署にご確認ください。
実務の到達点を、書籍として公表しています。
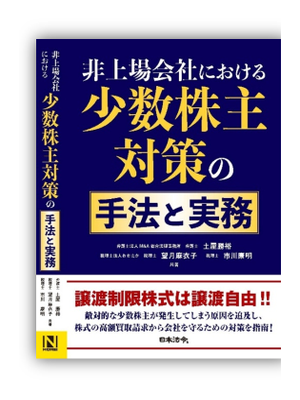
譲渡制限株式は譲渡自由! 敵対的少数株主の施策
非上場の会社及び同族会社では、名義株主が存在し、相続の繰り返しや節税対策等により株式が分散しやすく、少数株主が発生いたします。その少数株主が敵対的となりますと、株主総会の議決に影響を与え、株式を高値で会社に買い取らせ、経営陣を特別背任で刑事告訴するといった事態が生じます。本書は、敵対的な少数株主及び悪質な株式買取業者の実態と、株式評価における法務と税務の違いを解説し、会社に潜在するリスクを掘り起こして、平時及び有事の対応を示すものです。
目次 第1章 敵対的少数株主問題とは/第2章 敵対的少数株主問題と譲渡制限株式/第3章 敵対的少数株主問題と少数株主権/第4章 敵対的少数株主問題の「有事」対策/第5章 少数株主対策における株式価値評価/第6章 少数株主対策における課税関係/第7章 少数株主対策における留意点/第8章 敵対的少数株主問題の「平時」対策/第9章 敵対的少数株主問題と類似の問題
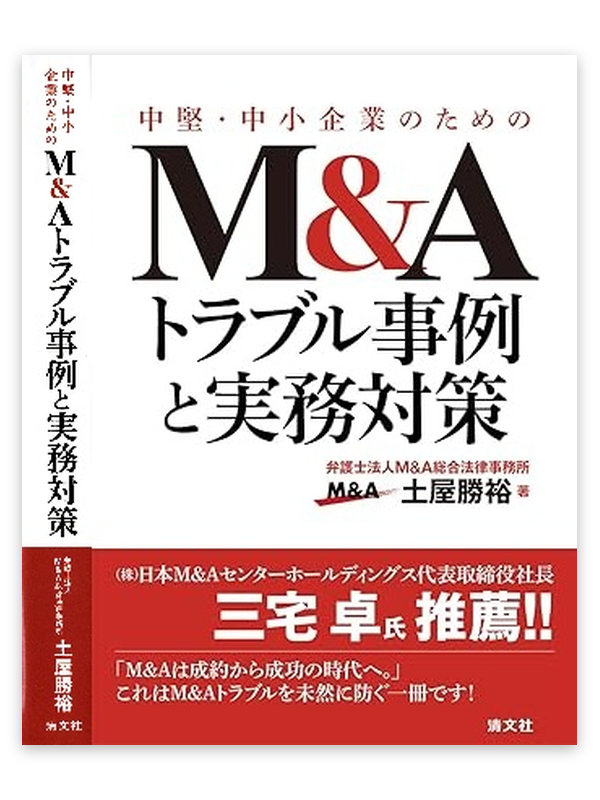
M&Aは成約から成功の時代へ
中小企業におけるM&Aは、事業承継の有力な手段として広く普及しています一方で、その過程及び成立後において多様なM&Aトラブルが発生しています。悪質な買主による資産の流出、M&A対価の不払い、M&A仲介手数料及びM&A仲介業者をめぐる紛争、株主及び株式の帰属をめぐる対立、表明保証条項違反及びコベナンツ違反を理由とする責任追及、役員退職慰労金の支給拒否並びに役員責任追及に至るまで、その内容は広範に及びます。本書は、実際に紛争化した事例を基礎として法的構造を整理し、実務上の対応を解説するものです。
目次 第1章 悪質な買主のM&Aトラブル/第2章 M&A対価不払いのM&Aトラブル/第3章 M&A仲介手数料及びM&A仲介業者のトラブル/第4章 株主及び株式のM&Aトラブル/第5章 表明保証条項違反のM&Aトラブル/第6章 コベナンツ違反のM&Aトラブル/第7章 役員退職慰労金の支給拒否のM&Aトラブル/第8章 役員責任追及のM&Aトラブル/資料 株式譲渡契約書等
本書籍の記載は、一般的な法制度及び実務の解説であり、個別の事案について一定の結果を保証するものではありません。
受領した情報の秘密は厳守いたします。ご相談は事前予約制です。
受領した情報の秘密は厳守いたします。
協議により解決に至る事案も少なくありません。
ご送信いただいた情報は、ご相談への対応の目的にのみ使用いたします。
受領した情報の秘密は、弁護士法上の守秘義務に基づき厳守いたします。