事業承継対策|自社株式を後継者に集約することが出発点です|弁護士法人M&A総合法律事務所
03-6435-84188:00~21:00(土日祝含む)
ご相談のお申込み

事業承継対策に専門特化#こちら事業承継110番

後継者のことでお悩みの経営者の方へ

事業承継の自社株式の分散に
お困りではありませんか。

自社株式対策(少数株主対策)と相続税対策。株式が分散したままでは承継できません。
持株会社・従業員持株会・一般社団法人・種類株式を実践的に活用いたします。

元日本最大の法律事務所出身事業承継の設計日本全国対応M&A相談実績400件以上

弁護士法人M&A総合法律事務所自社株式を集約する。相続税の負担を抑える。争いを残さない。

代表弁護士土屋 勝裕
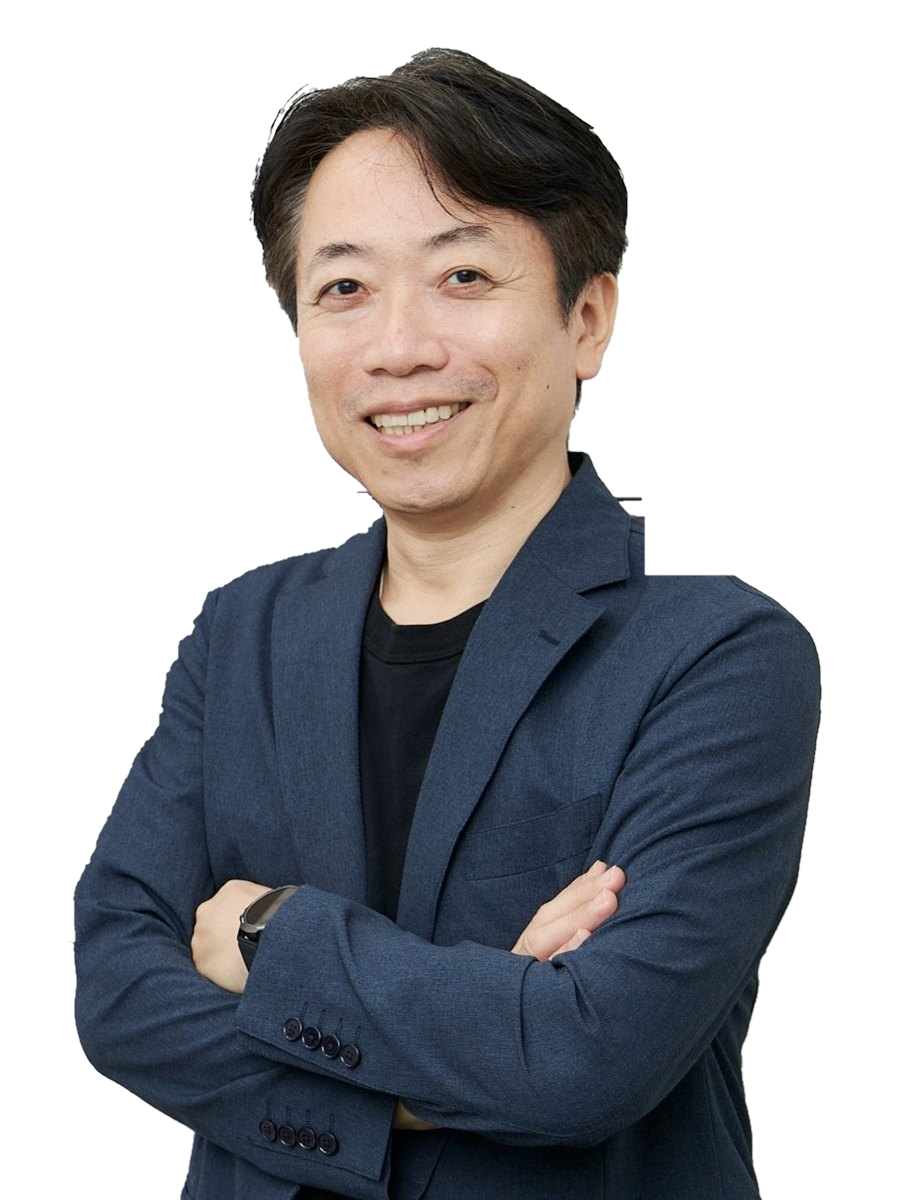
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕
資料がなくてもご相談可M&A相談実績400件以上 事業承継対策自社株式の集約秘密厳守日本全国対応土曜・日曜・祝日も受付
CHECK

こうしたお立場では
ありませんか

代表取締役会長の執務席

一つでも当てはまるなら、相続が開始する前にご相談ください。
後継者の側からのご相談も承っています。

ご相談者のお声

「先代の相続で自社株式が親族に分散してしまいました。このまま息子に事業を承継させましても、経営権を安定させられるのか不安です…」

諦める前に、一度ご相談ください。必ず解決できますから、一緒に頑張りましょう。

お手元に資料がなくても構いません。秘密は厳守いたします。

その事業承継、諦める前に、
一度ご相談ください

事実関係と事案の経緯をお聞きすれば、たいてい初回で見通しをお伝えできます。

お手元に資料がなくても構いません。役員及び従業員に知られることなくご相談いただけます。

お手元に資料がなくても構いません。事実関係と事案の経緯をお聞きすれば、たいてい初回で見通しと費用をお伝えできます。役員及び従業員に知られることなくご相談いただけます。

事業承継の道は、4つあります。

ROUTE

事業承継の道は、
4つあります

選択肢利点難点要点
親族内承継早期に後継者を定められ、取引先の理解も得やすくなります。後継者以外の相続人との遺留分の問題が生じます。贈与又は遺言による集中と、遺留分への備えを講じます。
役員及び従業員
への承継
事業を熟知した者に承継させ、経営の連続性を保てます。買取りの資金と、個人保証の引継ぎが障害となります。持株会社又は種類株式による議決権の集中を用います。
第三者への譲渡
すなわちM&A
後継者がいなくとも事業と雇用を残すことができます。株式が分散していれば成立しません。集約の程度が、譲渡の可否及び譲渡価格に直結します。
廃業紛争を残さずに事業を終えることができます。雇用及び取引関係が失われ、資産の処分も想定を下回ります。解散の決議も特別決議です。3分の2の確保を要します。

いずれを選ぶとしても、前提は同じです。
株式を後継者に集約すること。これなくして進みません。

事業承継の前提は、株式の集約です。

SHARE

事業承継の前提は、
株式の集約です

会社の意思決定は議決権で決まります。

定款変更・組織再編に必要

3分の2以上

出席株主の議決権の
3分の2以上を要します

会社法第309条第2項

取締役の選任及び解任に必要

過半数

出席株主の議決権の
過半数で行われます

会社法第309条第1項、第341条

共同相続された株式は

準共有となります

遺産分割までは権利行使者を
定めて通知することを要します

会社法第106条

株式は、放置すれば必ず分散します。原因は相続と設立の経緯です。平成2年の商法改正の前は設立に発起人が7名以上必要でしたので、名義を借りた会社が多く、その名義人にも相続が生じます。

会社法第309条第2項、第106条/平成2年法律第64号による改正前の商法第165条

後継者に贈与した株式にも、遺留分が及びます。

RISK

後継者に贈与した株式にも、
遺留分が及びます

1

生前贈与も算定の基礎に入ります

相続人に対する贈与のうち、相続の開始前の10年間にされ、生計の資本として受けたものが算入されます。

民法第1044条第1項、第3項
2

請求されるのは金銭です

遺留分侵害額に相当する金銭の支払を請求されます。原資がなければ、株式を手放すほかありません。

民法第1046条第1項
3

割合は2分の1が原則です

直系尊属のみが相続人である場合は3分の1、それ以外は2分の1です。

民法第1042条第1項

備えるべきは、遺留分侵害額請求そのものです。請求されるのは金銭ですので、役員退職慰労金、生命保険金その他の原資を先に確保します。裁判所は相当の期限を許与し得るにとどまります。

民法第1046条第1項、第1047条第5項

納税の猶予には、期限があります。

TAX

納税の猶予には、期限があります

特例措置の適用期限

令和9年12月31日

贈与又は相続等による取得が
この日までであることを要します

出典 中小企業庁「法人版事業承継税制(特例措置)」

特例承継計画の提出期限

令和8年3月31日

都道府県知事の確認を受ける
計画の提出期限でした

出典 中小企業庁

猶予される税額の割合

100分の100

対象となる株式数の
上限もありません

一般措置とは要件が異なります

納税の猶予は、免除ではありません。事業の継続の要件を欠けば、利子税を加えて納付します。具体的な税額の計算及び申告は税理士にご確認ください。

出典 中小企業庁
弁護士法人M&A総合法律事務所の応接室

その事業承継、諦める前に、
一度ご相談ください

事実関係と事案の経緯をお聞きすれば、たいてい初回で見通しをお伝えできます。

お手元に資料がなくても構いません。役員及び従業員に知られることなくご相談いただけます。

株式を集める手段には、落とし穴があります。

DANGER

株式を集める手段には、
落とし穴があります

制

相続人に対する売渡しの請求

相続により譲渡制限株式を取得した者に、会社への売渡しを請求し得る旨を定款で定められます。請求は相続を知った日から1年以内に行います。

会社法第174条、第175条第1項、第176条第1項
危

相手方は議決権を行使できません

決議において相手方となる株主は議決権を行使できません。後継者が相続すれば自身が相手方となり、少数派のみの決議で売り渡させられ得ます。

会社法第175条第2項
額

株式売買価格は協議により定めます

協議が調わないときは、請求の日から20日以内に裁判所へ申し立てられます。会社が取得できるのは分配可能額の範囲内です。

会社法第177条、第461条第1項第5号

この定めの当否は、株主の構成により正反対となります。後継者が過半数を確保していれば株式を回収する手段となり、先代経営者に議決権が集中していれば後継者を排除する武器となります。

会社法第174条から第177条まで

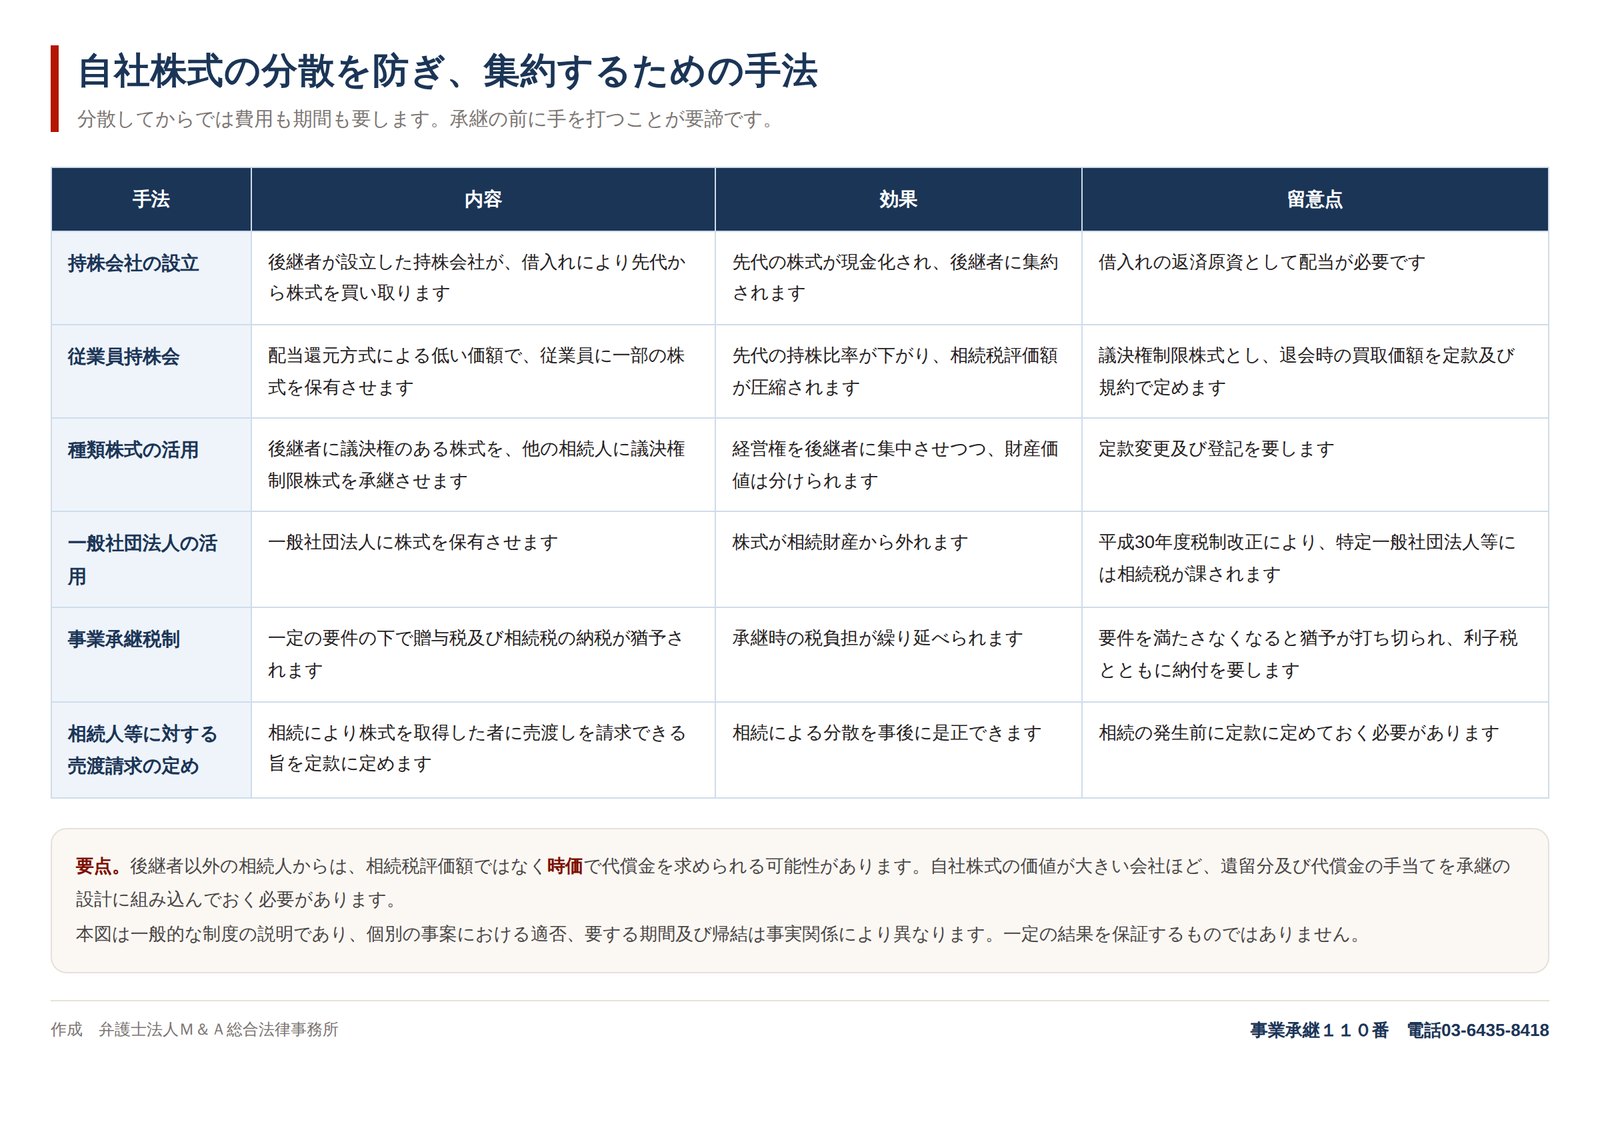
分散してからでは費用も期間も要します。承継の前に手を打つことが要諦です。

CAUTION

この場面で、
行ってはならない6つの対応

1

株主名簿を確認しないまま進める

議決権の分布を把握せずに立てた計画は行き詰まります。

2

後継者にだけ株式を贈与して安心する

贈与した株式も遺留分の算定に含まれます。

3

遺言を書かずに口頭で伝える

生前の意向に法的な効力はありません。

4

少数株主を放置する

帳簿の閲覧の請求等により実行が妨げられ得ます。

5

法人版事業承継税制の期限だけを見て決める

要件を欠けば、利子税を加えた納付に至ります。

6

個人保証の処理を先送りする

保証が残れば、先代の責任は終わりません。

CHART

自社株式の分散を防ぎ、集約するための手法

自社株式の分散を防ぎ、集約するための手法

ご相談から実行までの流れ。

FLOW

ご相談から実行までの流れ

町工場において腕を組む経営者
1

現状の把握

定款、株主名簿及び登記事項証明書を確認します

2

方針の決定

4つの選択肢のいずれによるかを定めます

3

集約の設計

贈与、譲渡、遺言、種類株式、信託を用います

4

遺留分と税務の手当て

支払の原資と納税資金を確認します

5

実行と保証の処理

株主総会及び登記を実行します

よくいただくご質問に、実務に即してお答えいたします。

Q & A

よくあるご質問

後継者がまだ決まっていません。何から始めればよいですか。
誰が何株を保有しているかによって、採り得る手段が定まります。後継者が決まっていない段階でも、分散した株式の回収、定款及び株主名簿の整備、遺言の作成といった準備は先に進められます。
株式は、後継者にどの程度まで集めればよいのですか。
目標は、議決権の3分の2以上です。定款の変更、合併、会社分割その他の組織再編は特別決議を要し、出席した株主の議決権の3分の2以上の多数が必要となるためです。まず過半数を確保し、そのうえで3分の2を目指します。
生前に自社株式を後継者へ贈与すれば、遺留分の問題は生じませんか。
生じます。相続人に対する贈与は、原則として相続の開始前の10年間にされ生計の資本として受けたものが、遺留分を算定するための財産の価額に算入されます。後継者は遺留分侵害額に相当する金銭の支払を請求され得ますので、原資の確保を要します。
法人版事業承継税制を使いたいのですが、間に合いますか。
特例措置は、贈与又は相続等による取得が令和9年12月31日までであることを要します。また、特例承継計画を提出して都道府県知事の確認を受けることとされ、その提出期限は令和8年3月31日とされていました。具体的な税額の計算及び申告は税理士にご確認ください。
会社の借入れについての私の個人保証は、承継の際に外れますか。
当然には外れません。「経営者保証に関するガイドライン」(平成25年12月)及び事業承継時の特則(令和元年12月)は、法人と経営者との関係の明確な区分及び分離等の要件を満たす場合に保証契約の見直しの検討を求め、前経営者と後継者の双方から二重に保証を求めないものとしています。金融機関との協議では、要件をどの程度満たしているかを具体的に示すことが要点です。
定款に、相続人から株式を買い取る定めを置くべきでしょうか。
株主の構成により結論が正反対になります。後継者が既に過半数を確保している会社では、分散した株式を回収する有力な手段となります。他方、先代経営者に議決権が集中している会社では、相続の際に後継者自身が相手方となる危険があります。
役員及び従業員に承継させたいのですが、株式を買う資金がありません。
後継者が持株会社を設立し、金融機関からの借入れにより株式を取得し、配当により返済する方法が用いられます。議決権を後継者に集中させ、経済的な価値の一部を議決権制限株式として他の者に残す方法もあります。
拒否権付種類株式や信託は、どのような場面で使いますか。
拒否権付種類株式は、株式の大半を後継者に移しつつ、重要な事項について先代経営者の同意を要する状態を残す場合に用います。信託は、後継者に株式を管理させつつ、議決権の行使について指図権を留保する設計が可能です。
先代の名義のままの株式や、面識のない親族の株式があります。
平成2年の商法改正の前は、株式会社の設立に発起人が7名以上必要とされていましたので、名義を借りて設立された会社が数多くあります。その名義人にも相続が生じ、面識のない者が株主として現れます。実質的な帰属の確認と任意の株式の買取りの交渉から整理します。
弁護士費用はどのくらいかかりますか。
弁護士費用の額は、弁護士費用一覧のページの事業承継に関する項目をご覧ください。作業の範囲により異なりますので、初回のご相談で費用の見込みを申し上げます。ご相談は事前予約制です。

ご相談の際に、事案に応じた見積りをお示しいたします。

FEE

弁護士費用

弁護士費用の額は、弁護士費用一覧のページの事業承継に関する項目をご覧ください。
初回のご相談において、想定される費用の見込みを具体的に申し上げます。
ご相談は事前予約制とさせていただいています。

当事務所の代表弁護士をご紹介いたします。
AUTHOR

当事務所の代表弁護士

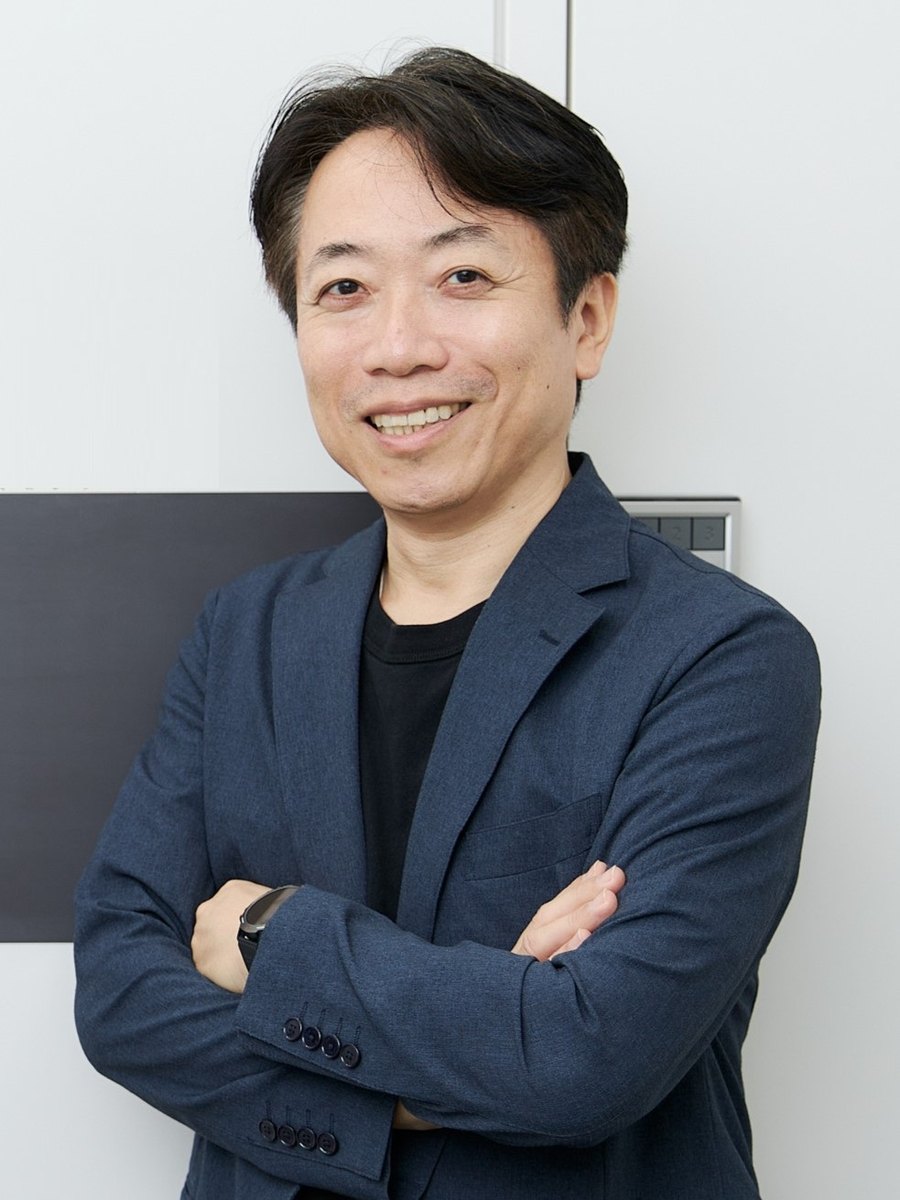
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕
代表 弁護士 土屋 勝裕 弁護士法人M&A総合法律事務所 代表弁護士/東京弁護士会所属
  • 長島・大野・常松法律事務所を経て、弁護士法人M&A総合法律事務所を開設。
  • 慶應義塾大学ビジネス・スクールとペンシルバニア大学ウォートン・スクールにおいて、トランプ大統領の娘イヴァンカさんと同じクラスでM&Aファイナンス理論・株式価値評価理論・交渉理論を専攻。
  • 共同株式移転による持株会社化、上場会社の敵対的買収防衛、不動産投資信託の上場案件等に関与。平成23年、株式買取請求権に関する事件において最高裁判所で逆転の判断を得る。

最終更新日 令和8年7月31日/本ページの記載は同日時点の法令及び裁判例に基づいています。個別の事案における結論は事実関係により異なります。税務上の取扱いについては税理士又は所轄の税務署にご確認ください。

実務の到達点を、書籍として公表しています。
BOOKS

代表弁護士の近著

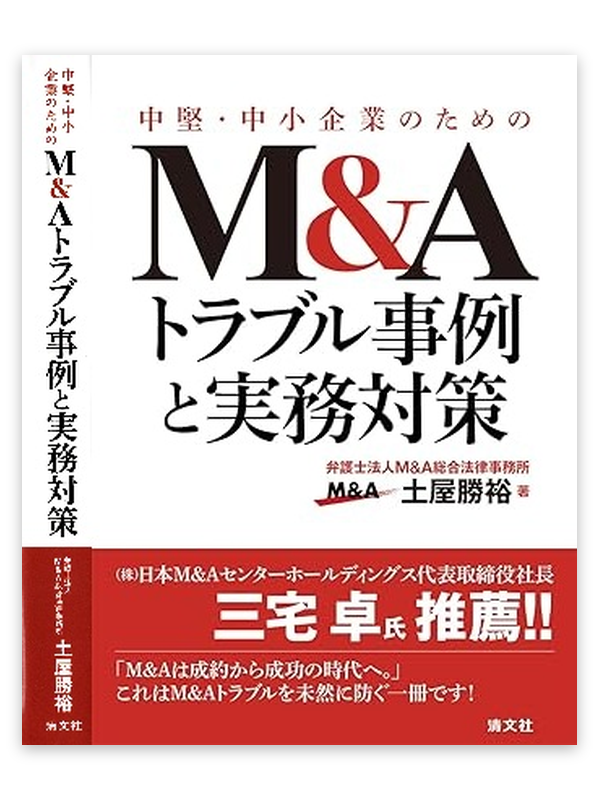
中堅・中小企業のためのM&Aトラブル事例と実務対策 弁護士法人M&A総合法律事務所 土屋勝裕 清文社
株式会社日本M&Aセンターホールディングス代表取締役社長 三宅卓氏 推薦

中堅・中小企業のためのM&Aトラブル事例と実務対策

M&Aは成約から成功の時代へ

清文社 令和8年5月発売 弁護士法人M&A総合法律事務所 弁護士 土屋勝裕 著

中小企業におけるM&Aは、事業承継の有力な手段として広く普及しています一方で、その過程及び成立後において多様なM&Aトラブルが発生しています。悪質な買主による資産の流出、M&A対価の不払い、M&A仲介手数料及びM&A仲介業者をめぐる紛争、株主及び株式の帰属をめぐる対立、表明保証条項違反及びコベナンツ違反を理由とする責任追及、役員退職慰労金の支給拒否並びに役員責任追及に至るまで、その内容は広範に及びます。本書は、実際に紛争化した事例を基礎として法的構造を整理し、実務上の対応を解説するものです。

目次 第1章 悪質な買主のM&Aトラブル/第2章 M&A対価不払いのM&Aトラブル/第3章 M&A仲介手数料及びM&A仲介業者のトラブル/第4章 株主及び株式のM&Aトラブル/第5章 表明保証条項違反のM&Aトラブル/第6章 コベナンツ違反のM&Aトラブル/第7章 役員退職慰労金の支給拒否のM&Aトラブル/第8章 役員責任追及のM&Aトラブル/資料 株式譲渡契約書等
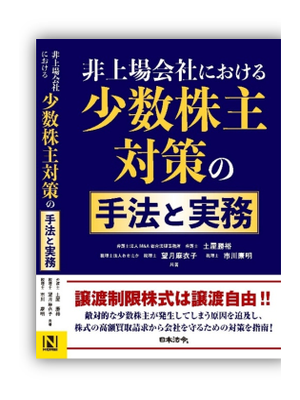
非上場会社における少数株主対策の手法と実務 譲渡制限株式は譲渡自由! 日本法令

非上場会社における少数株主対策の手法と実務

譲渡制限株式は譲渡自由! 敵対的少数株主の施策

日本法令 令和7年10月発売(令和8年6月増刷) 弁護士 土屋勝裕、税理士 望月麻衣子、税理士 市川康明 共著

非上場の会社及び同族会社では、名義株主が存在し、相続の繰り返しや節税対策等により株式が分散しやすく、少数株主が発生いたします。その少数株主が敵対的となりますと、株主総会の議決に影響を与え、株式を高値で会社に買い取らせ、経営陣を特別背任で刑事告訴するといった事態が生じます。本書は、敵対的な少数株主及び悪質な株式買取業者の実態と、株式評価における法務と税務の違いを解説し、会社に潜在するリスクを掘り起こして、平時及び有事の対応を示すものです。

目次 第1章 敵対的少数株主問題とは/第2章 敵対的少数株主問題と譲渡制限株式/第3章 敵対的少数株主問題と少数株主権/第4章 敵対的少数株主問題の「有事」対策/第5章 少数株主対策における株式価値評価/第6章 少数株主対策における課税関係/第7章 少数株主対策における留意点/第8章 敵対的少数株主問題の「平時」対策/第9章 敵対的少数株主問題と類似の問題

本書籍の記載は、一般的な法制度及び実務の解説であり、個別の事案について一定の結果を保証するものではありません。

受領した情報の秘密は厳守いたします。先代経営者の側及び後継者の側のご相談を承ります。

OFFICE

事務所概要

名称
弁護士法人M&A総合法律事務所
所在地
〒105-6017 東京都港区虎ノ門4丁目3番1号
森トラスト城山トラストタワー17階
電話番号
03-6435-8418
受付時間
8:00~21:00(土日祝含む)
CONTACT

ご相談・お問い合わせ

受領した情報の秘密は厳守いたします。

合意が成立し、握手を交わす場面

協議により解決に至る事案も少なくありません。

お名前必須
会社名任意
所在地任意
メールアドレス必須
電話番号(携帯可)必須
対象金額の目安必須

※ いずれか一つをお選びください。「〜1000万」は500万円以上1000万円未満を指します。

お問い合わせ内容任意
アンケート必須

入力内容をご確認の上、送信ボタンを押してください

ご送信いただいた情報は、ご相談への対応の目的にのみ使用いたします。
受領した情報の秘密は、弁護士法上の守秘義務に基づき厳守いたします。

事業承継対策のご相談窓口 03-6435-8418受付8:00~21:00 相談申込 LINE