相続税及び生前の税務対策– tax –
-

「株価はゼロ円だ」と言われ価値の高い株式を承継されてしまった場合
「株価はゼロである」という説明を検証する視点と反論の材料を整理いたします。帳簿の価額による純資産、配当の不実施、譲渡の制限を理由とする説明は、いずれも直ちに価値がないことを意味するものではありません。 -
相続税評価額で分割され取り分が減ってしまった場合の主張の組み立て
相続税の課税のための評価額により遺産が分割され、取り分が減る場合について、分割が成立する前と成立した後とに分けて主張の組立てを整理いたします。遺言により承継された場合の遺留分侵害額の請求にも触れます。 -
遺産分割における非上場株式の評価額の決め方
遺産分割において非上場株式をいくらと評価するかについて、基準となる時点、相続税の課税のための評価額との違い、用いられる算定の考え方、会社の性格による使い分け、資料の集め方、調停における進め方を整理いたします。 -
相続税の申告期限までに株式買取価格が決まらない場合の対応
相続税の申告の期限までに株式の買取価格が決まらない場合の対応を端的に整理いたします。申告の期限は延びませんので、税務の手続と法的な経路への移行とを並行して進める必要があります。 -
相続税の物納及び延納と自社株式の換価との比較
相続税の延納及び物納と、自社株式の換価との関係を整理いたします。前者は納付の方法であり、後者は資金の確保です。両者は択一の関係にはありません。法律事務所の観点から前提と判断の順序を説明いたします。 -
非上場株式の相続税が払えないときの選択肢
非上場株式の相続税を納付する資金がない場合について、10か月の期限からの逆算、選択肢の全体像、会社に買い取らせる経路、株式譲渡承認請求による経路、株式以外からの資金の確保を整理いたします。 -
売渡しの請求における売買価格の決定の申立ての進め方
相続人等に対する売渡しの請求を受けた場合の売買価格の決定の申立てについて、請求があった日から20日という期間の起算と管理、申立ての手続、裁判所が考慮する事情、価格の主張を支える資料の集め方を整理いたします。 -
決算書類がないまま相続税の申告期限が近づいている場合の対応
会社が決算書類を開示しないまま相続税の申告期限が近づいている相続人に向けて、10か月の期限、未分割のまま申告する場合の取扱い、分割が確定した後の手続、期限までに並行して進めるべき会社法上の請求を整理いたします。 -
20億円の遺産放棄にみる相続判断の実務 ― 「相続すれば損をする」不動産・非上場株式の納税リスク ―
この記事の位置付け 多額の遺産を放棄した事例に学ぶ判断に関するメインのページです。本ページは、非上場株式の相続で不動産と株式の納税の負担が重い場合の見極めをご説明します。放棄の要件は別のページをご参照ください。 ▶ 非上場株式の相続を放棄す... -
事業承継税制とは?相続税及び贈与税の負担を軽減する仕組みと条件
この記事の位置付け 事業承継税制に関するメインのページです。本ページは、事業承継において自社株式に係る相続税と贈与税の納付を猶予する制度の仕組みと条件をご説明します。公的な支援制度の全体は別のページをご参照ください。 ▶ 後継者が不在の場合... -
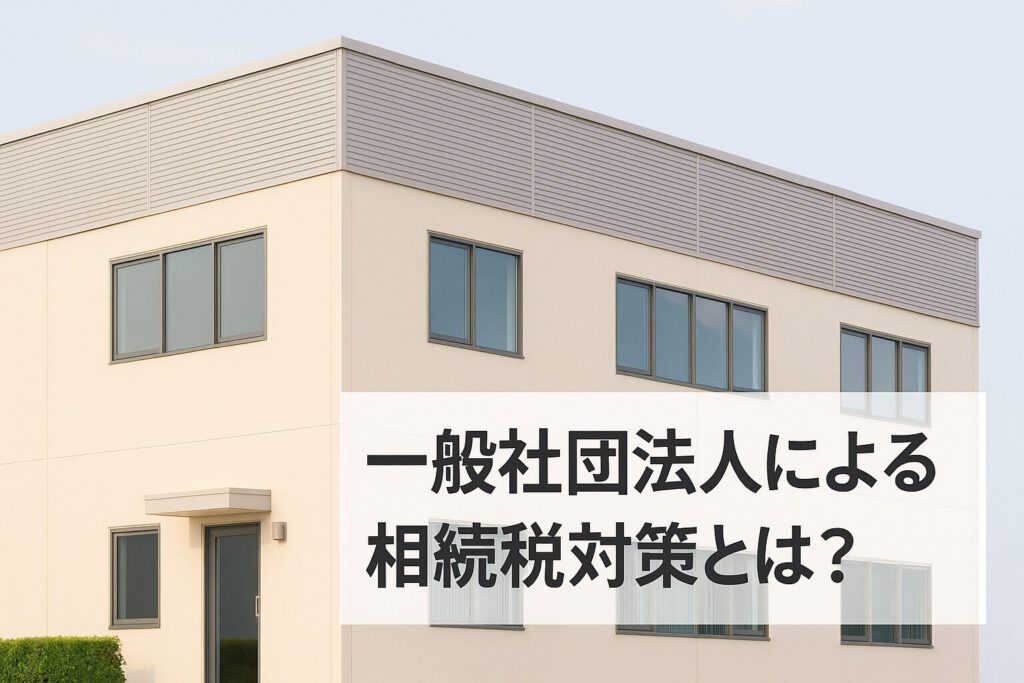
一般社団法人における相続税対策とは?税制改正の内容及び節税の方法
この記事の位置付け 一般社団法人と税制改正に関するメインのページです。本ページは、相続税の負担を抑える目的で法人を用いる手法に加えられた改正の内容をご説明します。小規模宅地等の特例の要件は別のページをご参照ください。 ▶ 非上場株式の相続税... -
非上場株式の相続税評価額はどう決まる?上場株式との違い及び計算方法
この記事の位置付け 非上場株式の相続税評価額に関するメインのページです。本ページは、非上場株式の相続における評価の方式と上場株式との違い、及び計算の手順をご説明します。評価額の引下げは別のページをご参照ください。 ▶ 非上場株式の相続税が払... -
不動産の生前贈与とは?手続と費用、利点及び注意点(統合済み)
この記事は統合済みです 本ページの内容は、次のページに統合しました。最新の解説は次のページをご覧ください。 不動産の生前贈与 手続、費用、税務上の取扱い及び留意点 生きている間に自分の財産を承継する方法として「生前贈与」があります。 特定の... -
株式の時価と株式の相続税評価額は全く違う?!
この記事の位置付け 株式の時価と相続税評価額の違いに関するメインのページです。本ページは、非上場株式の相続で用いられる二つの価格がなぜ開くのかをご説明します。遺産分割の基準とする際の注意は別のページをご参照ください。 ▶ 非上場株式の相続税... -
相続時精算課税制度の手続と必要書類、申告の方法及び税額の計算の方法
この記事の位置付け 相続時精算課税制度に関するメインのページです。本ページは、事業承継に向けて生前に自社株式を移す場合の手続、必要書類及び税額の計算をご説明します。暦年の贈与税の計算は別のページをご参照ください。 ▶ 非上場株式の相続税評価... -
一般社団法人による事業承継とは?利点と欠点及び税務上の注意点
この記事の位置付け 一般社団法人による事業承継に関するメインのページです。本ページは、持分の定めを欠く法人を用いて会社を承継させる手法の利点と欠点、及び税務上の注意をご説明します。相続税対策としての利用は別のページをご参照ください。 ▶ 非... -
非上場株式の遺産分割は相続税評価額を基準に分割しては絶対にいけません!!
この記事の位置付け 遺産分割の基準となる価格に関するメインのページです。本ページは、非上場株式の相続において相続税の評価額をそのまま分割の基準に用いる危うさをご説明します。評価額の決まり方は別のページをご参照ください。 ▶ 非上場株式の相続... -
相続税を10か月以内に申告できなかったら?その場合の取扱い
この記事の位置付け 申告の期限を過ぎた場合の取扱いに関するメインのページです。本ページは、非上場株式の相続で十か月の期限の後に申告を行うときの手続と負担をご説明します。納税資金の確保は別のページをご参照ください。 ▶ 非上場株式の相続税評価... -
株式保有特定会社とは?評価の方法と利点及び欠点並びに判定の回避
この記事の位置付け 株式保有特定会社の評価と判定の回避に関するメインのページです。本ページは、非上場株式の相続で評価が重くなる会社の実務上の対応をご説明します。判定の基準そのものは別のページをご参照ください。 ▶ 非上場株式の相続税評価額の... -
遺産相続の手続とは?流れと注意点
この記事の位置付け 遺産相続の手続の流れに関するメインのページです。本ページは、相続の開始から相続税の申告までに踏む手順を順に追い、各段階で気をつける点をご説明します。期限別の進行表は別のページをご参照ください。 ▶ 非上場株式の相続税評価...

12